分期乐开店攻略:信用消费新玩法
分期乐的店铺运营本质是信用消费场景的重构。核心在于将商品价值拆解为可分期的信用凭证,通过平台流量池实现用户分层触达。店铺需要深度理解平台的用户画像——以95后、00后为主的年轻群体,其消费决策受社交属性与即时满足感驱动。这种特性决定了店铺选品必须具备强场景关联性,例如数码产品需突出科技属性,美妆品类需强化社交分享价值。同时,店铺需建立与平台算法的协同机制,通过用户行为数据反哺选品策略,形成动态优化的商业闭环。
平台提供的供应链支持是店铺差异化竞争的关键支点。分期乐通过前置仓储与物流网络,将商品周转周期压缩至行业平均水平的60%。店铺可借助平台的智能选品系统,获取实时的品类热度数据与竞品分析报告,从而规避库存积压风险。更值得关注的是平台提供的营销工具包,包括定向优惠券、限时秒杀等场景化营销手段,这些工具能有效提升用户转化率,但需注意避免过度依赖平台流量红利,需建立自有私域流量池以维持长期增长。
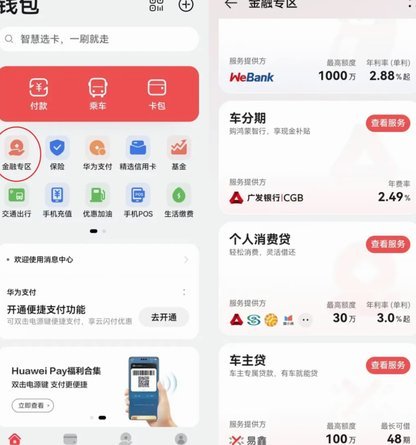
用户运营策略需围绕分期乐的信用消费逻辑展开。店铺应设计阶梯式分期方案,通过低门槛分期激发初次购买欲望,再通过叠加优惠券提升复购率。同时需建立用户信用评分体系,将消费行为转化为可量化的信用资产,这不仅能优化平台风控模型,还能为用户提供更灵活的分期额度。值得注意的是,店铺需警惕用户过度依赖分期带来的负债风险,应通过金融知识科普与消费教育降低潜在纠纷概率。
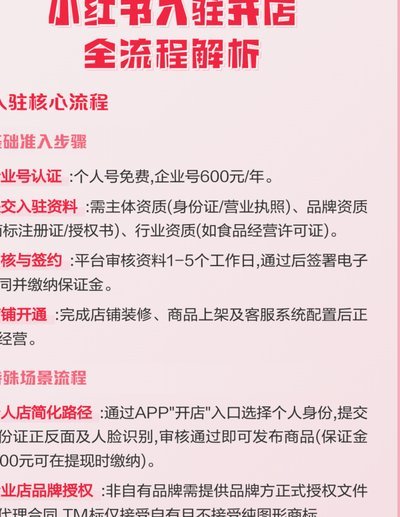
平台的风控系统为店铺提供了独特的运营保障。分期乐通过大数据建模实现用户信用评估,店铺可借助这一系统优化客群筛选,将风险敞口控制在合理区间。同时,平台提供的交易担保服务能有效缓解履约风险,但店铺仍需建立完善的售后响应机制。在运营策略上,建议采用"平台流量+自有私域"的双轨模式,通过内容种草与社群运营提升用户粘性,最终实现从流量获取到用户资产沉淀的商业价值跃迁。
相关文章
分期乐额度取现:玩法与解读
分期乐购物模式的吸引力在于其碎片化的消费体验,但“可用额度取现”这一环节往往是不少用户感到困惑的地方。理解“取现”的机制,远比简单地“提钱”要复杂得多,它与分期乐的整个信用管理体系紧密相连。核心在于,...
套现花呗平台风险大析
“套现花呗平台怎么样 出额度的钱”这个问题,远不止表面上的“风险高”或“小心谨慎”。作为一名长期从事金融科技内容创作和风险评估的专家,我认为这个问题的核心在于对花呗生态系统本身以及用户行为的理解。花呗...
得物APP余额提现遇到问题怎么办?
最近,不少得物APP用户遇到了余额提现不了的问题,这不仅影响了用户的使用体验,也引发了他们的关注与不满。对于这种情况,我们首先需要明确一点:余额提现不了的原因可能多种多样。首先,最常见的是因为账户存在...
花呗借给他人风险大gleslas;
花呗的魅力在于其便捷性,即时消费的快感,以及“先买后付”模式的诱惑。然而,这种看似慷慨的支付方式,却往往成为了一个精心设计的陷阱,将消费者拖入一个循环债务的漩涡。它并非简单的“借钱用”,而是利用了人类...
花呗即时到账二维码平台揭秘
在数字经济蓬勃发展的今天,"花呗秒到账二维码 平台是什么"这一话题引发了广泛关注。这种支付方式不仅为消费者提供了便捷的购物体验,也为商家带来了高效的收款解决方案。 从技术层面来看,花呗秒到账二维码平...
探秘花呗背后的智能支付生态系统
花呗使用平台,并非单一的APP界面,而是一个复杂且动态的生态系统,其核心在于支付宝集团构建的数字金融基础设施。理解“花呗使用平台”的关键在于认识到它并非仅仅提供支付功能,而是对消费者日常消费行为进行精...