花呗借给他人风险大gleslas;
花呗的魅力在于其便捷性,即时消费的快感,以及“先买后付”模式的诱惑。然而,这种看似慷慨的支付方式,却往往成为了一个精心设计的陷阱,将消费者拖入一个循环债务的漩涡。它并非简单的“借钱用”,而是利用了人类心理,尤其是对于“拥抱舒适”的渴望。许多人会被花呗的信用额度吸引,觉得自己能够轻松应对生活中的支出,享受一种“无负担”的购物体验。这种体验的创造,本身就是一种心理暗示,削弱了对自身财务状况的理性评估。实际上,高额的信用额度并不代表财务实力,而是商家和花呗平台利用消费者的不确定性,不断刺激消费欲望的手段。当消费习惯养成之后,即使账单到期无法全额还款,花呗也会自动产生利息,并再次鼓励用户补缴部分欠款,让用户陷入一个“暂时难偿”的恶性循环。这种循环并非简单的资金流动,而是一种对消费者自身行为模式的持续引导,最终导致消费习惯被强化,财务状况被透支。
花呗套给别人的更深层问题,在于其与“消费升级”的概念的巧妙结合。许多商家,特别是电商平台,通过花呗的优惠活动、限时折扣等手段,营造一种“机会难得”的氛围,将花呗打造成了一种“稀缺资源”。这不仅刺激了消费者的购买欲,更模糊了消费的界限。原本只是为了满足个人需求的小额支出,在花呗的辅助下,变得可以肆无忌惮地进行高额消费。同时,花呗的信用评估体系也并非完全透明,很多用户在不知情的情况下,信用评分被不断降低,导致信用额度被进一步收缩,从而陷入更大的消费压力。这种模式下,消费者习惯了依赖花呗,而商家则利用消费者的信任和依赖,持续推出高额的优惠活动,形成了一个正向反馈机制。 关键在于,花呗的“先买后付”本身并非错,问题在于它的推广方式和对消费者行为的影响。
从更宏观的角度来看,花呗的推广战略,实际上是构建了一个“消费促进”的生态系统。它并非仅仅是一个支付工具,更是一个整合了金融、电商、营销等多种资源的平台。平台通过大数据分析,精准定位消费者的消费习惯和偏好,并据此推送个性化的优惠信息,进一步刺激消费欲望。与此同时,花呗也与其他金融产品进行了深度融合,例如花呗分期、花呗借呗等,为消费者提供了更多的“借”的机会。这种模式的本质是,通过不断地刺激消费,扩大消费规模,从而促进经济增长。然而,这种增长的代价,往往是消费者个人的财务健康被严重损害。它如同一个精心设计的迷局,利用了人类对“快速获得”的渴望,最终让消费者迷失在消费的海洋中。
最终,花呗套给别人的,并非仅仅是金钱,而是一种消费习惯的畸形,一种财务规划的缺失,甚至是一种对自身价值的否定。它剥夺了消费者理性消费的能力,使其沦为商家的操纵对象。需要警惕的是,这种套路并非针对特定人群,而是普遍存在于现代消费生态系统中。因此,提高个人财务素养,保持理性消费的意识,避免陷入“先买后付”的陷阱,对于维护自身的财务安全至关重要。只有当消费者具备了充分的认知和警惕性,才能避免被花呗等消费工具所套取,真正实现财务自由。 这需要持续的自我反省,以及对消费生态系统运行规则的深刻理解。
相关文章
白条套路:警惕金融陷阱
“白条秒到”的背后并非单纯的金融操作,而是一种复杂的人际关系网络以及信息不对称。 “套出来”则意味着试图从这个系统中获取不属于自己的利益,如同攀登一座充满陷阱的山峰,需要谨慎判断每一个步伐。 想要真...
微信分付申请指南:轻松开启灵活支付
微信分付是腾讯旗下的一款信用支付产品,它旨在为用户提供更加灵活的消费方式。要了解如何获取微信分付资格,首先需要理解申请的基本条件和流程。 ### 1. 基本条件申请微信分付主要针对具备良好信用记录且...
羊小咩便荔卡提现功能解析
近期,“羊小咩便荔卡”成为了热议的话题,许多人对这张卡片的功能产生了疑问。尤其是“羊小咩便荔卡是否可以提现”的问题引发了广泛的讨论。首先,我们需要明确的是,“羊小咩便荔卡”并不是一个正式的金融产品名称...
分付转给个人的正确方式
分付作为一种信用支付工具,是很多用户日常消费时的选择之一。但是有时我们可能会遇到需要将平台内的“分付”资金转给个人的情况。在这种情况下,首先应当明确的是,并非所有的支付平台都提供直接的资金转移功能到个...
羊小咩网贷:社区驱动的金融新生态
羊小咩网贷并非单纯的P2P平台,它代表了一种更具辨识度的金融生态系统,其核心在于“社区驱动”的投资模式。不同于传统的P2P平台依赖于庞大的投资者网络和复杂的算法匹配机制,羊小咩的核心在于围绕特定社区构...
便利卡包:如何玩转购物额度?
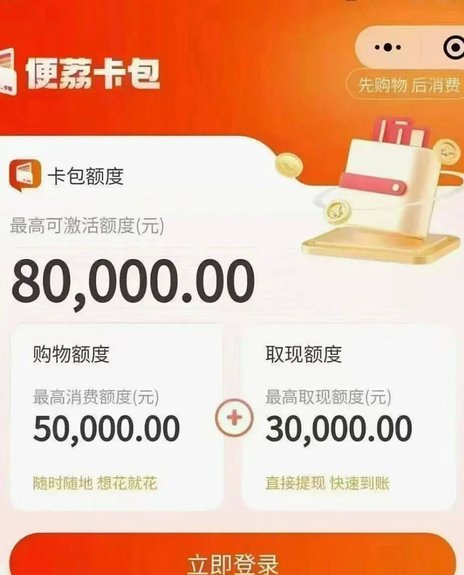
便利卡包购物额度的本质是预付卡与电子卡包的结合体,其核心逻辑在于通过锁定资金来换取更灵活的消费选择。用户在充值时往往能获得一定比例的优惠,但商家设计这种卡包时,往往考虑的是资金沉淀后的二次变现机会。例...