花呗套现费多少?别被风险坑!
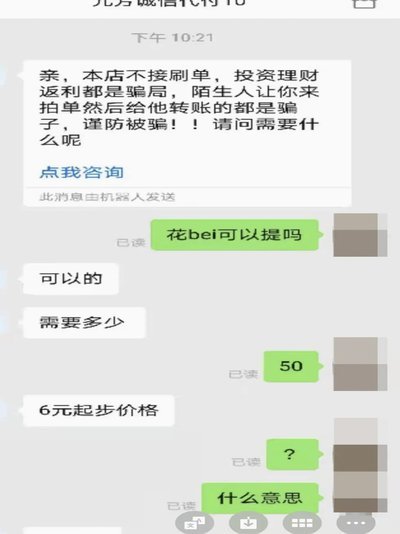
花呗套现的手续费并非固定数值,其本质是资金流转过程中多重参与方的收益分配。第三方支付平台通常以“金融服务费”名义收取0.5%-1.5%的费率,部分渠道甚至高达2% 套现行为触发的风控机制远比手续费更值...
花呗提现套现的风险与警示
近年来,随着互联网金融产品的广泛应用,“花呗”作为一种便捷的消费信贷工具受到了广大用户的青睐。然而,部分用户出于各种原因,试图通过“套现”的方式获取资金。这种行为不仅违背了金融服务的基本伦理和法律要求...
套花呗取现有多可怕?后果和信用风险全盘点
套花呗本质上是对消费信贷结构的误读。它并非一个提供现金流转的工具,而是一个高度受控的、以消费场景为锚点的信用额度。当用户试图通过各种绕弯的方式将其转化为纯粹的现金,本质上就是在对抗平台设计的消费闭环逻...
花呗套现:费多大风险高
套现花呗的手续费问题,一直是消费者和一些非正规平台讨论的热点。首先需要明确的是,任何形式未经官方许可的“套现”行为都是不被支持甚至可能违法的行为,用户应当通过正规渠道处理自己的债务或资金需求。 对于...