拍拍贷借款全程解析
拍拍贷的用户注册与实名认证环节是整个借款流程的起点,但其背后隐藏着复杂的信任构建逻辑。平台通过OCR识别技术验证身份证件时,系统会同步调取央行征信数据,形成用户数字画像。这一阶段的异常行为,如频繁更换设备或地址,可能被算法标记为风险信号。值得注意的是,部分用户为规避风控,会刻意使用企业营业执照注册,这种操作虽能通过形式审核,却可能因经营主体与个人消费行为的错位引发后续信用评估偏差。实名认证的完成度直接影响后续额度测算,平台通过多维度数据交叉验证,将用户风险等级划分为五个层级,不同等级对应差异化的授信策略。
信用评估模型的构建本质上是数据价值的再分配过程。拍拍贷采用的动态评分体系,不仅考量传统征信指标,更深度挖掘用户行为数据,如APP活跃时段、页面停留时长等隐性特征。这种多源数据融合使平台能更精准地预判还款能力,但同时也带来隐私边界争议。部分用户在获得较高授信额度后,会通过第三方平台进行额度转移,这种行为虽未违反平台规则,却可能因资金流向不明导致系统误判。平台在平衡风控与用户体验时,常采用分层授信策略,对高净值用户开放弹性还款方案,而普通用户则受限于标准化审批流程。
借款申请阶段的审批机制呈现出明显的算法逻辑。系统通过预设的决策树模型,将用户行为数据与历史违约记录进行匹配,最终生成授信结果。值得注意的是,部分用户在申请时会刻意选择非工作日提交,这种行为可能被系统识别为规避人工复核的信号。平台在审批过程中会动态调整授信参数,例如当市场整体借贷需求激增时,系统会自动降低单笔贷款上限。这种机制既保障了资金安全,也促使用户更谨慎地评估自身还款能力。审批通过后,资金划转速度与用户信用等级呈正相关,高信用用户往往能在20分钟内完成全流程操作。
还款方式的选择实质上是用户风险偏好与平台风控策略的博弈。等额本息模式虽能平衡还款压力,但会因前期利息支出较高而影响资金使用效率;先息后本模式则要求用户具备更强的短期现金流管理能力。平台在设计还款计划时,会根据用户职业特征进行差异化配置,例如为自由职业者提供更灵活的还款周期。自动扣款功能的设置虽提升便利性,却可能因工资到账延迟导致逾期风险。部分用户为规避催收压力,选择通过第三方支付工具进行还款,这种操作虽能暂时避免信用记录受损,却可能因资金链断裂引发更严重的违约后果。
相关文章
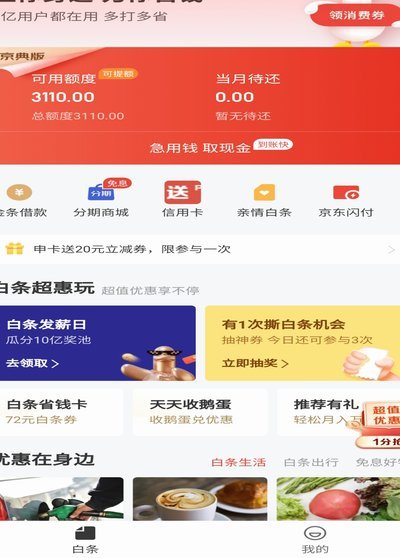
京东白条出库,秒级安全保障
京东白条的出库流程涉及资金划转与数据交互,其安全性需从技术架构与风控体系两个维度拆解。京东金融采用国密算法对交易数据进行端到端加密,同时依托分布式账本技术实现操作留痕,任何出库行为均需通过多重身份验证...
如何选择低息花呗秒套平台
随着消费金融市场的日益繁荣,花呗秒套平台也成为众多用户关注的焦点。这类平台通过提供快速资金周转服务,帮助用户在短时间内获得消费资金,但同时也伴随着高额的利息成本。因此,选择一个利息低的花呗秒套平台至关...
花呗借给他人风险大gleslas;
花呗的魅力在于其便捷性,即时消费的快感,以及“先买后付”模式的诱惑。然而,这种看似慷慨的支付方式,却往往成为了一个精心设计的陷阱,将消费者拖入一个循环债务的漩涡。它并非简单的“借钱用”,而是利用了人类...
微信分付申请指南:轻松开启灵活支付
微信分付是腾讯旗下的一款信用支付产品,它旨在为用户提供更加灵活的消费方式。要了解如何获取微信分付资格,首先需要理解申请的基本条件和流程。 ### 1. 基本条件申请微信分付主要针对具备良好信用记录且...
分付里的钱,真的能提出来吗?
分付的款项是否能提现,本质上取决于其背后的信用体系与资金流转逻辑。以常见的消费分期为例,用户通过平台获得的信用额度实质是金融机构的授信,而非现金资产。当用户选择分期付款时,资金流向已通过平台方完成闭环...
得物分期能直接提现吗?
得物佳物分期,即通过得物平台提供的分期付款服务购买商品,其资金流向一直是不少用户关注的焦点。直接回答这个问题,得物佳物分期本身并不能直接提现,其资金流向相对复杂且受多方限制。理解这一点,需要剖析其运作...