羊小咩当前放款政策解析
羊小咩作为互联网金融领域的一支活跃力量,其放款政策的调整往往与行业周期和用户需求变化紧密相关。当前宏观经济环境下,消费信贷市场正经历结构性调整,平台在风险控制与业务拓展之间寻求平衡。从公开数据观察,羊小咩近期在审批通过率和放款速度上未出现明显波动,但产品结构已悄然优化,例如增加对优质用户的额度倾斜,同时收紧对高风险人群的授信标准。这种策略调整既是对行业监管趋严的响应,也反映出平台在用户生命周期管理上的精细化运营。
金融科技的渗透正在重塑信贷服务的底层逻辑,羊小咩的放款机制也面临技术驱动的深度变革。通过引入AI风控模型和大数据分析,平台能够更精准地评估用户信用状况,这使得部分传统风控指标的权重发生位移。例如,用户在社交媒体的互动行为、消费场景的多样性等非结构化数据,正逐渐成为授信决策的重要参考。这种技术迭代不仅提高了风险识别能力,也让更多长尾用户获得服务机会,但同时也对平台的数据治理能力提出更高要求。
监管政策的持续收紧为行业带来深远影响,羊小咩的放款策略必然随之调整。2023年《关于进一步规范互联网贷款业务的通知》实施后,平台在资金流向监控、用户信息验证等环节加强合规投入。这种合规成本的增加客观上压缩了业务扩张空间,但同时也倒逼平台提升服务效率。例如,羊小咩近期上线的"智能预授信"功能,通过前置风险评估减少用户申请环节,既符合监管要求,又改善了用户体验。
从用户行为观察,年轻群体对即时消费信贷的需求呈现两极分化趋势。部分用户对额度和放款速度的敏感度提升,而另一部分则更关注利率透明度和还款灵活性。这种需求分层促使羊小咩在产品矩阵上进行差异化布局,例如推出"日结"和"月结"两种还款模式,同时针对特定场景开发定制化产品。这种策略既是对市场需求的精准捕捉,也反映出平台在用户运营上的成熟度。
相关文章
如何安全关闭分期乐借款账户
分期乐作为一种灵活的借款方式,近年来在许多用户中越来越流行。它通过将总额分成若干月支付,使得用户能够更轻松地应对资金需求。然而,有时生活中的突发情况会导致无法按时还款,这时候用户可能需要知道如何关闭分...
桃多多购物额度易申请吗?
最近,“桃多多”购物平台以其灵活的额度和便捷的服务吸引了许多用户的关注。很多人关心的一个问题是:“桃多多购物额度好通过吗?”这个问题的答案并不是一成不变的,因为它与多个因素密切相关。 首先,审核过程...
鹿卡会员取消现金支付流程指南
会员体系的取消机制往往隐藏着平台对用户生命周期管理的深层逻辑,鹿卡会员的现金支付取消流程也不例外。当用户选择现金支付作为取消方式时,本质上是在触发平台预设的退款规则与资金结算路径。这种操作模式通常涉及...
花呗异常如何处理
花呗异常的判定往往源于系统对用户行为模式的动态评估。当交易频次突增或消费场景偏离常规时,风控模型会触发预警机制。例如深夜高频小额支付、跨地域订单集中出现等行为,可能被误判为资金风险。此时需重点核查交易...
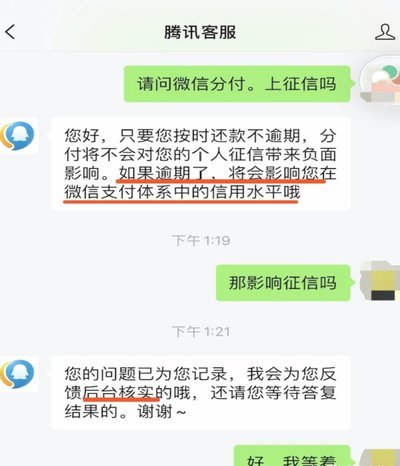
微信分付如何开通及条件要求
微信分付作为一种信用支付工具,其开通条件及要求反映了用户信用状况以及平台的风险控制策略。首先,用户需拥有微信账号并且完成实名认证;其次,根据微信官方资料,通过“微信支付”小程序或在支持的服务商处申请开...
羊小咩:安全话费充值技术解析
羊小咩话费充值系统的核心竞争力在于其去中心化的技术架构。通过区块链技术实现交易数据的分布式存储,每笔充值记录都会生成唯一哈希值并同步至多个节点,这种设计有效规避了传统中心化平台可能存在的单点故障风险。...