便荔卡套现手续费那些事
便荔卡作为一种预付性质的信用卡,其本质是为消费者提供一种便捷的支付方式,但在一些特定情境下,部分用户选择通过非法手段将资金从卡片中套现。这一行为不仅违背了金融监管政策,还可能触犯法律,因此市面上大多数正规金融机构并不直接支持便荔卡套现服务。然而,在灰色地带内存在众多第三方平台提供此类服务,这些平台往往以低廉的手续费吸引寻求快速周转资金的用户。
需要注意的是,虽然这类平台表面上看似解决了用户的燃眉之急,但实际上却隐藏着诸多风险。首先,由于它们通常处于监管之外,平台本身的稳定性难以保障;其次,高额利息和隐性费用可能给消费者带来额外负担;再者,一旦出现纠纷,维护自身权益将面临困难。因此,在选择使用这类服务前,用户必须审慎评估潜在的成本与收益。
便荔卡套现手续费的计算通常基于一定的比例或固定数额来收取,这取决于具体平台的规定以及用户的交易金额和频率。一些平台会宣称自己提供的手续费低于市场平均水平以吸引客户,但这些宣传往往缺乏透明度,实际操作中用户可能会面临额外费用或其他形式的成本。因此,在决定是否使用此类服务前,仔细研究相关条款并咨询专业人士的意见是十分必要的。
在选择便荔卡套现的第三方平台时,消费者应当特别关注平台的安全性、合法性和收费结构。首先,确认该平台是否获得了相应金融机构的认可或授权;其次,了解其具体的收费规则和隐藏费用,并通过对比不同平台的服务内容来做出明智的选择。此外,考虑到个人信用记录的重要性,在使用任何非正规渠道进行资金周转前,请务必充分权衡利弊并寻求专业财务顾问的建议。
面对便荔卡套现这一现象,金融机构和社会各界应当共同努力,提高金融知识普及度、加强监管力度以及优化金融服务产品,以减少非法平台活动的空间。同时,用户自身也应树立正确的消费观念和理财意识,在合法合规的前提下合理利用信用卡功能,避免落入不法分子设置的陷阱之中。
相关文章
羊小咩如何智能管理账单
# 羊小咩:账单管理的数字化革命 羊小咩的账单管理机制,实际上是对传统金融服务的一次重构。它不再是简单的账单提醒或支付通道,而是通过大数据和人工智能技术,将用户的消费行为、还款能力、信用记录等进行...
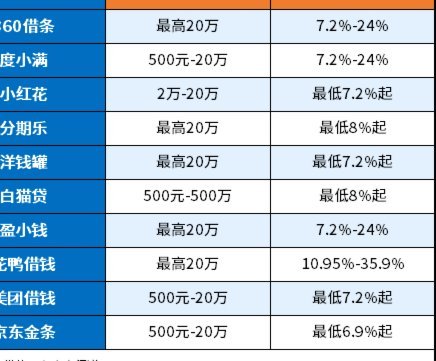
网贷平台合规查询全攻略
了解并查询100个网贷平台并非易事,这不仅是因为平台众多,还因为市场环境复杂多变。当前,监管机构持续加强对网络借贷行业的规范与管理,促使合规性成为选择网贷平台的重要依据之一。因此,在进行网贷平台查询时...
揭秘“套花呗”背后的信用游戏陷阱
“套花呗”这个现象,并非单纯的欺诈行为,而是在复杂金融生态中暴露出的信用风险管理和消费者行为的交互体现。要理解“套花呗是怎么套”,首先要抛开“别人怎么做”的道德谴责,深入剖析背后的机制。核心在于花呗的...
微信分付一键取现背后的真相与限制
微信分付一键取现,看似便捷,实则蕴含着对风险的微妙权衡。最初的设想,让用户无需额外操作就能直接获得被分付的资金,降低了转账的滞后性,提升了交易效率。然而,核心机制并未真正解决支付方的资金回流问题。传统...
携程积分提现:真假难辨
携程旅行的"拿去花"功能本质上是平台为用户提供的积分兑换服务,其核心逻辑是将用户积累的积分转化为可消费的权益。根据平台规则,这类权益通常以虚拟货币形式存在,无法直接提现为现金。用户若想获取实际货币,需...
携程拿去花功能使用困境
“携程上面的拿去花怎么用不了”这个问题,并非单纯的技术故障,而是一个反映了携程业务模式复杂性、用户需求理解偏差以及平台机制设计缺陷的信号。实际上,‘无法使用’,更多的是指在特定场景下,用户体验远未达到...