羊小咩如何智能管理账单
# 羊小咩:账单管理的数字化革命
羊小咩的账单管理机制,实际上是对传统金融服务的一次重构。它不再是简单的账单提醒或支付通道,而是通过大数据和人工智能技术,将用户的消费行为、还款能力、信用记录等进行深度整合。在这个过程中,账单不再仅仅是债务的象征,而是成为用户财务健康状况的数字化镜像。
羊小咩的账单管理,本质上是一种服务思维的转变。它不再将用户视为单纯的债务人,而是将其视为需要被理解的个体。系统会根据用户的收入波动、消费习惯、还款时间等因素,动态调整账单的呈现方式。例如,对于收入不稳定的用户,系统可能会提供更具弹性的还款方案;而对于消费习惯稳定的用户,则会提供更精准的预算建议。
技术赋能是羊小咩账单管理的核心优势。通过区块链技术,账单信息的透明性和安全性得到极大提升;通过机器学习算法,系统能够预测用户的还款意愿和能力;通过智能推送,用户可以实时了解自己的财务状况。这种全方位的技术支持,使得账单管理不再是负担,而成为用户财务管理的得力助手。
羊小咩的账单管理,正在重塑用户与金融的关系。过去,用户对账单的认知往往停留在应付层面,而现在,账单成为用户理解自己财务状况的窗口。系统会定期生成财务健康报告,指出潜在风险并提供优化建议。这种透明化管理,不仅提升了用户的财务素养,也增强了用户对金融服务的信任感。
从商业模式角度看,羊小咩的账单管理创新,是对传统金融产品的一次颠覆。它不再依赖高利率来维持盈利,而是通过精细化服务和用户粘性的提升,实现长期价值。这种低依赖度的运营模式,使得服务更具可持续性,也使得用户真正从数字化管理中获益。
未来,随着元宇宙和数字资产的兴起,账单管理将进入更广阔的场景。羊小咩可能会将账单与数字身份、信用体系、去中心化金融等概念结合,构建一个更智能、更个性化的财务管理体系。这不仅是技术的革新,更是金融服务理念的全面进化。
相关文章
如何合理退出分期乐分期付款
分期乐的本质是变相的消费信贷,用户通过其平台将商品购买分摊至更长的时间段内付款,降低了短期内的支付压力。因此,想“套”出分期乐的资金,并非简单地解除绑定或销户,其内部机制设计以及用户的信用记录都将构成...
花呗取现与征信息息相关
近年来,随着互联网金融的迅速发展,“花呗”这一便捷的信用支付工具逐渐成为许多人日常生活中不可或缺的一部分。然而,在享受其带来的便利的同时,很多人也开始关注起使用“花呗取现”的影响,尤其是对个人征信的影...
微信分付取现操作全攻略
微信分付功能作为支付体系中的重要模块,其取现逻辑与传统支付方式存在显著差异。用户通过绑定银行卡的分付账户,可实现信用额度内的资金调用。这种操作本质上是将信用额度转化为可支配资金,但需注意分付额度的核定...
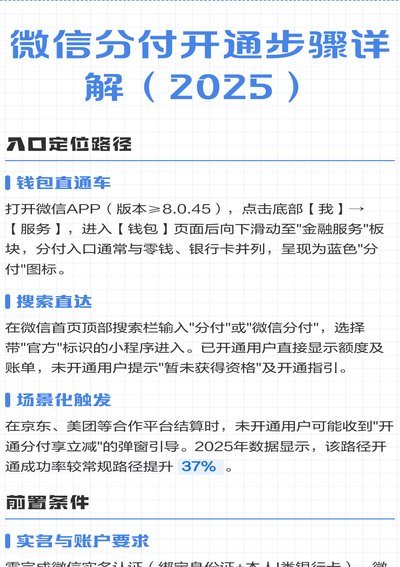
微信分付套现怎么用安全指南
“微信分付套出来”的现象,在当前社会经济环境下,绝非单纯的“薅羊毛”,而是反映了复杂的金融、消费和信任机制之间的相互作用。它背后隐藏的逻辑,远比表面上的“借钱还钱”要深刻得多。这种模式的兴起,实际上是...
轻松掌握多种还款方式
携程拿去花作为一种专为旅行设计的信用支付工具,近年来受到了越来越多用户的青睐。它不仅简化了预订机票和酒店的流程,还允许用户享受先消费后还款的服务体验。然而,对于许多初次使用该服务的人来说,“在哪里还钱...
花呗消费多久需还款?
近年来,随着互联网金融的蓬勃发展,越来越多的人开始使用各种线上支付工具和信贷产品来满足日常消费的需求。其中,花呗作为一种流行的信用支付服务,在年轻人中尤其受到欢迎。它为用户提供了一个方便快捷的购物体验...