网贷行业新格局:头部平台引领未来方向
网贷行业在2018年后经历系统性整顿,现存平台数量较峰值下降超90%,但头部机构仍维持规模化运营。从业务形态看,持牌机构多聚焦消费金融、供应链金融和企业小额信贷,如蚂蚁集团的310消费金融、京东数科的供应链金融产品,以及微众银行的微粒贷。地方性平台则依托区域产业特征,例如专注农产品供应链的农融圈、聚焦新经济企业的红岭创投。值得注意的是,部分平台通过“助贷”模式与持牌机构合作,以互联网流量入口分润,这种轻资产运营模式在合规框架下逐渐成为主流。
监管科技的渗透重构了平台竞争逻辑,合规成本成为筛选门槛。持牌机构普遍采用央行征信系统与百行征信双轨查询机制,同时引入区块链存证、AI反欺诈模型等技术。以360数科为例,其风控系统整合了2000余个数据维度,违约率控制在1.2%以下。但中小平台在数据采集能力、模型迭代速度上存在代际差异,导致风险定价能力不足。这种技术鸿沟客观上加剧了行业马太效应,2022年头部20家平台市场份额已突破75%。
用户行为变迁深刻影响平台产品设计,Z世代用户对即时到账、灵活还款的偏好催生出“先享后付”等创新模式。度小满金融推出的“花花金”通过免息券吸引年轻用户,其复贷率较传统产品提升40%。但过度依赖流量补贴的模式存在可持续性争议,部分平台在2023年已开始调整营销策略,转向场景化运营,如平安普惠将贷款服务嵌入企业ERP系统。这种从“流量驱动”向“价值驱动”的转型,成为行业新质生产力的重要标志。
监管政策持续重塑行业生态,2023年《网络小额贷款业务管理暂行办法》实施后,平台需满足注册资本不低于50亿元、杠杆率不超5倍等硬性指标。这直接导致中小平台加速出清,存续机构中约65%为持牌消费金融公司。同时,监管沙盒试点推动创新产品落地,如招联消费金融推出的“信用购”服务,将贷款与商品销售深度绑定。这种合规创新正在重构行业竞争格局,未来平台价值将更多体现在场景渗透率和用户生命周期管理能力上。
相关文章
花呗合法吗?这些真相你需要知道
随着互联网金融的迅猛发展,花呗这款由阿里巴巴集团推出的消费信贷产品成为了许多人日常生活中不可或缺的一部分。然而,在使用过程中,关于花呗是否合法以及是否存在所谓的“套路”这一问题引发了广泛的讨论和争议。...
鹿优选提现被拒怎么办?
面对“鹿优选5500额度通过提现拒了”的情况,许多人可能会感到困惑和不满。首先,需要明确的是,这类平台通常都有严格的审核机制来保障资金安全和个人信息安全。提现被拒绝的原因可能多种多样。 首先,系统...
携程拿去花额度如何转现金 解锁资金灵活性
携程的“拿去花”服务,作为一种便捷的旅游资金解决方案,在许多旅行爱好者眼中成为了不可或缺的存在。这项服务允许用户通过预支未来一段时间内的消费额度来即时享受折扣和便利,尤其是在机票、酒店预订等方面提供了...
花呗异常如何处理
花呗异常的判定往往源于系统对用户行为模式的动态评估。当交易频次突增或消费场景偏离常规时,风控模型会触发预警机制。例如深夜高频小额支付、跨地域订单集中出现等行为,可能被误判为资金风险。此时需重点核查交易...
月付怎么灵活用
月付作为一种灵活的支付方式,近年来受到越来越多消费者的青睐。它的核心在于将大额支出拆解为每月的小额分期付款,让消费者在不承担过高财务压力的情况下实现消费欲望。然而,“套用”月付的方式多种多样,不同的应...
花呗近期调整:用户与行业共同面对挑战
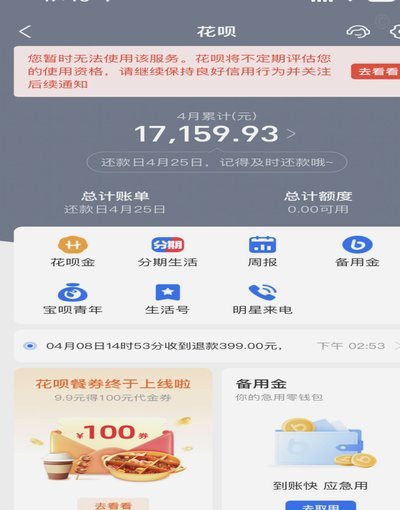
近来,“花呗”遭遇了前所未有的挑战,引发了广泛关注。这一现象背后不仅仅是平台运营策略的调整,还反映了消费金融行业面临的多重压力和复杂环境。 首先,从用户视角来看,近期“花呗”的频繁变动主要体现在还款...