揭秘便荔卡包套现的真实费用构成
探讨便荔卡包套现收费多吗,不能仅仅盯着那个百分比的数字,而应将其视为一个多维度的成本构成。表面上的手续费只是冰山一角,真正的支出隐藏在平台结算损耗、二次转账成本以及中介环节的利润加成之中。用户往往容易...
花呗套现费多少?别被风险坑!
花呗套现的手续费并非固定数值,其本质是资金流转过程中多重参与方的收益分配。第三方支付平台通常以“金融服务费”名义收取0.5%-1.5%的费率,部分渠道甚至高达2% 套现行为触发的风控机制远比手续费更值...
白条套现的金融秘密:如何利用时间差变现信用额度
白条套出现金的本质,并非简单的资金挪用,而是一套基于信贷生命周期与流动性缺口进行套利的金融操作。它深层次揭示了当前部分消费金融产品在现金流管理上的固有滞后性和结构性套利空间。参与者利用短期账期与高额信...
分期商城额度如何提现
### 分期商城额度的提现策略与实践 分期商城中的信用额度通常是通过购物消费积累,或是通过银行贷款等方式获得。对于如何将这些额度提现出来,首先需要明确的是,大多数分期商城并没有提供直接提现的功能,用...
分期乐开店攻略:信用消费新玩法
分期乐的店铺运营本质是信用消费场景的重构。核心在于将商品价值拆解为可分期的信用凭证,通过平台流量池实现用户分层触达。店铺需要深度理解平台的用户画像——以95后、00后为主的年轻群体,其消费决策受社交属...
花呗客服服务全解析:遇到问题该如何找人?
花呗平台客服电话,不仅仅是一个简单的电话号码,它代表着支付宝生态系统中的一个核心服务环节。作为阿里巴巴集团旗下最大的支付工具之一,花呗承载了海量的交易数据和用户资金,因此其客户服务体系的建设和运营,不...
花呗兑现商家 平台是什么软件
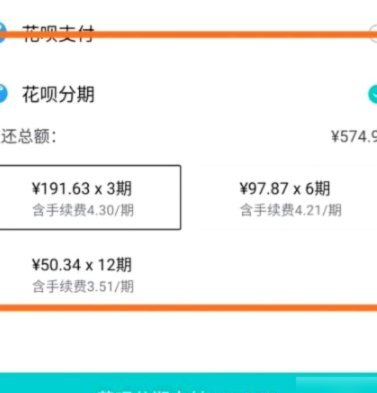
所谓“花呗兑现商家平台”并非正规金融软件,而是游走于规则边缘的灰色中介网络。这类服务以套现返利为营销包装,利用商户收款接口虚构真实交易场景,诱导用户将信用额度转化为可支配现金。界面设计往往模仿主流支付...
微信分付风控严密 无法套现
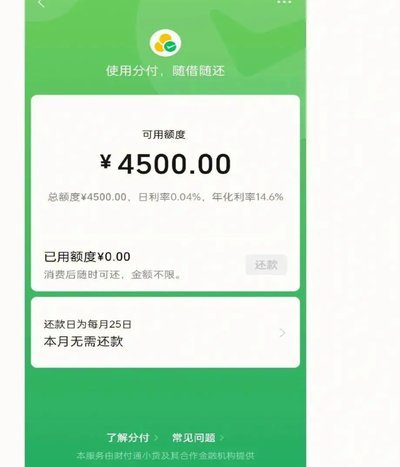
微信分付作为微信生态内的信用支付工具,其风控体系已形成多层防御机制。从技术层面看,系统通过实时监控交易行为模式,结合用户画像数据进行动态评估。高频小额交易与大额单笔消费的对比分析,能有效识别异常资金流...
金玉满堂购物额度变现是否靠谱?
金玉满堂购物额度变现的争议源于其模糊的商业逻辑与用户实际体验的割裂。该模式通常以“消费返利”“积分兑换”为噱头,声称通过购物积累额度后可提现,但核心问题在于其资金来源的合法性。平台往往通过新用户充值或...
24小时提现,便捷金融新体验
分付24小时提现,看似简单的一句话,却蕴含着对金融科技发展和用户需求的深刻理解。它并非仅仅是技术上的实现,更是一种服务理念的演变。传统金融体系中,资金周转慢,提现流程复杂,往往需要等待数日甚至更长时间...