白条取现,你的信用记录真的安全吗?
白条取现作为信用支付工具的延伸功能,其本质是将信用额度转化为现金流动性。这一行为在征信体系中会被记录为“信用贷款”或“现金提取”类交易,直接关联到个人信用报告中的“信贷记录”板块。金融机构在评估用户信用状况时,会重点分析取现频率、金额与还款周期的匹配度。若用户频繁进行大额取现,可能被系统判定为资金周转压力增大,进而影响授信机构对用户还款能力的判断。
征信系统对白条取现的记录具有滞后性特征,通常需要7-15个工作日才能同步至央行征信数据库。这种时间差可能导致用户在取现后短期内申请其他信用产品时,出现信息不一致的情况。部分银行在审批房贷或信用卡时,会通过交叉验证不同平台的信用数据,若发现用户在多个渠道存在集中取现行为,可能触发风控系统的预警机制,导致审批通过率下降。
逾期还款对征信的冲击远超取现行为本身。当用户未能按时归还白条取现金额时,逾期记录会立即上传至征信系统,并在信用报告中保留5年。这种负面记录不仅会降低用户在金融机构的信用评分,还可能触发联动惩戒机制,例如限制高消费行为或影响就业机会。部分金融机构甚至会将白条逾期记录纳入内部风险评估模型,作为授信决策的重要参考指标。
白条取现的使用频率与额度存在动态平衡关系,过度依赖取现功能可能引发征信系统的风险预警。例如,若用户每月取现次数超过3次或单笔金额超过信用额度的30%,部分银行的风控模型可能将其视为异常行为。这种预警信号可能影响用户后续申请房贷、车贷等大额信贷产品的成功率,甚至导致利率上浮或需要提供额外担保。征信系统通过分析用户行为的连续性,试图捕捉潜在的信用风险点。
征信机构近年来逐步完善对新型信用产品的覆盖范围,白条取现数据已成为个人信用报告的常规组成部分。用户在使用此类服务时,应关注征信报告中的“查询记录”与“信贷记录”两个模块,定期核查是否存在异常信息。合理规划取现频率与还款周期,避免在征信报告中形成密集的短期借款记录,是维护良好信用状况的关键策略。征信系统的演进趋势表明,信用行为的数字化痕迹正变得越来越难以隐藏。
相关文章
白条现在不能充话费了吗
白条充话费功能的变动并非简单的技术停用,而是多重因素交织的结果。从监管视角观察,央行对支付工具的合规性审查持续收紧,尤其针对信用支付产品的场景限制。2023年《支付结算办法》修订后,明确要求支付机构需...
白条取现秒回:老商家资金周转新方案
在数字金融迅速发展的今天,消费者对快捷、安全的支付方式的需求日益增长。阿里巴巴旗下的蚂蚁金服推出了一款名为“白条”的信用产品,不仅满足了消费者的日常消费需要,还提供了一系列创新服务,其中之一便是“白条...

美团提现需要绑定银行卡吗?
美团平台作为一个综合性的生活服务类APP,涵盖了从餐饮外卖到酒店预订等多个领域。然而,在涉及资金流转的环节中,用户常常会遇到诸如提现是否需要绑定银行卡的问题。对于大多数用户来说,这个问题的答案是肯定的...
美团月付取现实际成本是多少
探讨“美团月付取现金利息多少”,本质上是对平台支付资金流动性管理机制的一次穿透式分析。我们不应将此问题简单视作计算银行贷款的利息,而必须将其置于整个商业回款周期管理的框架下考察。美团支付的月付取现,在...
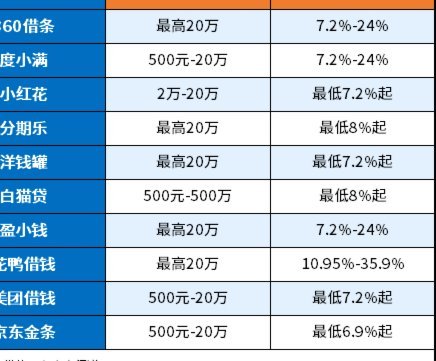
网贷平台合规查询全攻略
了解并查询100个网贷平台并非易事,这不仅是因为平台众多,还因为市场环境复杂多变。当前,监管机构持续加强对网络借贷行业的规范与管理,促使合规性成为选择网贷平台的重要依据之一。因此,在进行网贷平台查询时...
花呗即时到账二维码平台揭秘
在数字经济蓬勃发展的今天,"花呗秒到账二维码 平台是什么"这一话题引发了广泛关注。这种支付方式不仅为消费者提供了便捷的购物体验,也为商家带来了高效的收款解决方案。 从技术层面来看,花呗秒到账二维码平...