花呗套现:小心信用受损
许多用户在面临短期资金周转困难时,会试图寻找花呗额度的变现渠道。这种想法虽能解燃眉之急,却严重背离了消费金融产品的设立初衷。信贷工具的核心在于促进真实消费场景的履约,而非提供无担保的低息贷款通道。一旦用户试图通过虚构交易来绕过风控系统,实质上是在挑战平台的安全底线。这种行为不仅无法长久维持账户健康,反而会导致信用评分在不知不觉间下滑。真正的财务自由建立在合规使用与理性规划之上,任何投机取巧的手段最终都会付出更高的代价。
支付机构的风控模型早已具备高度智能化的监测能力,能够精准识别异常交易特征。系统会综合分析交易时间、地点、金额以及商户类型的关联性,从而判断是否存在套现嫌疑。试图通过虚假买卖或特定渠道进行资金转移,极易被大数据算法捕捉。即便短期内未被发现,累积的行为轨迹也会触发预警机制。随着监管力度的加强,对于违规操作的处理标准也日益严格,任何侥幸心理在技术面前都显得苍白无力,安全防线始终处于动态防御状态。
违规后果往往具有滞后性且破坏力巨大,不仅涉及账户功能的限制,更影响个人征信记录。若被判定为恶意套现,用户可能面临额度冻结、降低甚至永久取消使用权限的风险。此外,在金融大数据联网的背景下,不良行为可能波及后续申请信用卡或消费贷的审批结果。一旦留下信用污点,修复过程需要漫长的时间投入与资金成本。为了暂时的流动性而牺牲长期的金融信誉,这种交易显然极不划算,得不偿失是普遍存在的结局。
解决资金短缺问题应当寻求正规渠道,例如申请银行消费贷或开启花呗分期功能。合理规划个人收支结构,建立应急储备金,是从根源上缓解现金流压力的关键策略。金融机构提供多样化的还款方案,能够为用户提供合法的周转空间,避免触碰法律与规则红线。维护良好的信用记录需要长期的耐心经营,每一次按时还款都在为未来的融资能力加分。建议用户回归理性消费观念,通过提升自身收入来源来应对财务挑战,这才是稳健的生存之道。
相关文章
荔卡还款全渠道攻略
“便荔卡包哪里还款”这一看似简单的问题,实际上蕴含着对金融产品和用户体验的深刻考量。它不仅仅是关于资金流向的追踪,更代表着一个品牌在设计产品流程、搭建用户服务体系上的体现。便荔卡包(以下简称“荔卡”)...
携程拿去花额度如何转现金 解锁资金灵活性
携程的“拿去花”服务,作为一种便捷的旅游资金解决方案,在许多旅行爱好者眼中成为了不可或缺的存在。这项服务允许用户通过预支未来一段时间内的消费额度来即时享受折扣和便利,尤其是在机票、酒店预订等方面提供了...
网店套现商家如何寻找及平台监管
在网络经济日益发达的今天,电子商务平台成为了商家与消费者交易的重要场所。然而,在这个过程中,“网店套现”这一灰色地带悄然浮现。对于想要从事这一行为的人来说,寻找合适的商家和获取其联系信息成为了一项挑战...
花呗异常如何处理
花呗异常的判定往往源于系统对用户行为模式的动态评估。当交易频次突增或消费场景偏离常规时,风控模型会触发预警机制。例如深夜高频小额支付、跨地域订单集中出现等行为,可能被误判为资金风险。此时需重点核查交易...
急用钱想套现花呗?看清风控红线与正确解法
面对突发的资金缺口,许多人本能地会将目光投向花呗。额度看起来触手可及,操作界面极为简便,这让“套现”成为部分人眼中的应急捷径。然而,消费信贷产品的底层逻辑从未改变,花呗的设计初衷是覆盖真实交易场景,而...
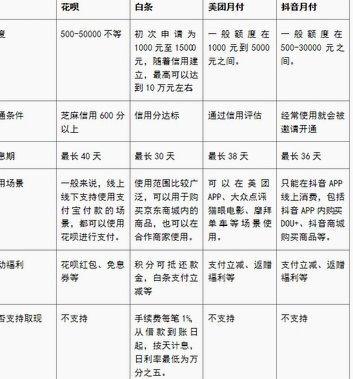
美团额度申请,征信查询如何?
美团在用户获取额度的过程中,征信查询并非绝对必要,但存在特定场景下的关联性。以个人用户为例,当申请美团金融相关服务时,平台通常会通过合作金融机构进行资质审核。这类审核可能涉及征信查询,但并非所有额度获...