羊小咩如何稳定提升额度
提高系统额度的本质,并非简单的资金补给,而是一场对用户综合信用价值和系统风险承受能力的深度模型评估。用户视角倾向于“我需要多少钱”,而平台视角则聚焦于“这个用户群体能带来多高的确定性和低波动性”。因此,所有提升额度的行动,必须围绕建立不可被质疑的良性循环展开。核心在于从单一的交易模式,升级为多维度的生态参与者角色。只有当你的行为模式展现出极高的可预测性、极低的争议性,平台才视你为一个稳固的、值得增加配额的节点。
稳固提升额度基石的,在于精细化管理和扩大交易的成功记录。这并非指单纯地进行高频交易,而是指持续在小额、高频率、高成功率的场景中进行“回流循环”。每次完成的交易,尤其是在特定业务流程中跨越多个环节的沉淀,都在为你的账户建立信任系数。你需要让系统看到,你不是一个只会单向索取的消费者,而是一个能高效运转、能承接复杂业务流程的稳定主体。将每一次交易都视作构建“信用链条”的一环,确保操作的原子性、合规性,并始终保持与平台风控规则的高度同步,这是提升信任维度最有效的硬指标。
从价值网络层面切入,提升额度的终极手段是扩大你的“生态辐射半径”。不要将资源消耗仅仅局限在羊小咩平台提供的核心业务内,而是要积极参与其相关联的、辅助性的衍生服务,如社区贡献、知识分享、第三方产品测评或联盟营销等。通过跨界互动积累的声誉权重(Reputation Weight),远比短期资金的投入更为可量化、更具说服力。当你的身份价值能够从一个纯粹的交易账户,提升为一个拥有多元影响力、能为平台生态链条提供增值服务的“生态节点”时,系统自然会认定你的信用级别发生了质变,这才是额度增长的真正驱动力。
更进一步的维度,需要考虑具备超越平台界限的外部信用背书。如果平台允许,将你的线上行为轨迹与稳定的、可验证的现实身份、甚至关联外部金融行为数据进行链接,将显著降低平台的认知风险。这种“硬绑定”的信用模型,使得平台能够将你视为一个风险极低、可追溯性极强的主体。除了标准的身份认证流程,参与平台组织的优质治理活动,贡献实质性的规则优化建议,甚至通过挂一定比例的“虚拟保证金”(Stake)锁定交易权益,都是向系统证明自身经济稳定性和长期承诺的最佳实践。这是从“用户信用”迈向“制度信用”的关键一步。
相关文章
平台是否知晓白条额度商家
从金融科技和支付网络服务的角度审视“白条取出额度”,我们必须抛开用户体验层面,深入分析其背后的支付逻辑流和平台方的资金可见性。白条本质上是一种由商家、支付平台和信用贷方共同构成的,基于信用卡的先享后付...
花呗异常如何处理
花呗异常的判定往往源于系统对用户行为模式的动态评估。当交易频次突增或消费场景偏离常规时,风控模型会触发预警机制。例如深夜高频小额支付、跨地域订单集中出现等行为,可能被误判为资金风险。此时需重点核查交易...
羊小咩从哪里发货
羊小咩作为一个专注于羊毛制品的电商平台,其发货地的选择不仅关系到商品的质量保证,还直接影响着消费者的购物体验。选择合适的发货地点对于品牌运营至关重要。 首先,考虑物流成本和时效性是决定发货地的关键因...
分期乐总部及所属公司解析
近年来,分期乐这一电商平台因其独特的服务模式,在消费者中获得了广泛的认可。关于“分期乐哪里的公司”这一问题,我们需要从多个角度来探讨。 首先,从地理上看,“分期乐总部位于北京市朝阳区”,这是其公开的...
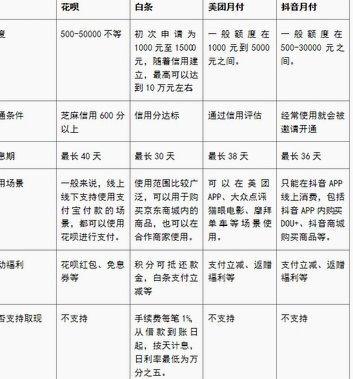
美团额度申请,征信查询如何?
美团在用户获取额度的过程中,征信查询并非绝对必要,但存在特定场景下的关联性。以个人用户为例,当申请美团金融相关服务时,平台通常会通过合作金融机构进行资质审核。这类审核可能涉及征信查询,但并非所有额度获...
深度解析“花呗套花呗”:流程、风险与陷阱
近年来,“花呗套花呗”的概念在网络上引起了广泛讨论。简单来说,就是用户先使用花呗进行付款,待账单生成后再申请分期还款,然后将新产生的花呗账单再分期支付,以此类推。这种操作看似能延长消费的时间成本,实则...