花呗收款需商家服务怎么办
在支付宝生态体系中,花呗收款功能的开通本质上是商户场景的信用支付工具,其核心权限绑定严格依赖商家服务的认证链路。没有商家服务的账户无法触发花呗收款接口,因为系统会直接拦截交易请求——这并非技术故障,而是支付宝风控机制的主动防御。花呗收款需完成商户身份穿透验证,包括营业执照实名、交易流水匹配等环节,而个人账户缺失这些要素时,系统会判定为高风险操作。用户若试图绕过此限制,实际会触发更复杂的风控链,导致功能永久不可用。这一设计并非偶然,而是金融合规的必然结果。
用户常将花呗收款与个人信用消费混淆,误以为“花呗”本身可直接用于收款场景。但花呗收款功能专为商户设计,其底层逻辑是基于交易主体的信用背书,而非个人账户的信用额度。没有商家服务的账户缺少有效的商户标识,系统无法关联交易与合法主体,因此无法完成资金结算的合规闭环。从技术实现看,花呗收款接口需要商户ID作为唯一凭证,而个人账户仅能提供用户ID,两者在支付宝的金融风控模型中属于完全隔离的体系。这种差异源于支付宝对支付场景的深度划分。
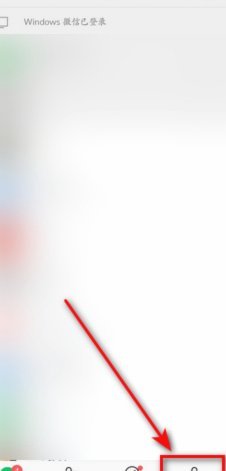
若用户亟需收款能力,可行路径是先完成支付宝个人商家服务的简易注册。通过App进入“我的”-“商家服务”模块,上传基础信息并完成实名认证,系统将自动分配临时商户资质。注意,个人用户需提供有效手机号和身份证明,但无需营业执照——支付宝支持“个体工商户”或“个人收款码”快速通道。此过程约需10分钟,能直接激活花呗收款权限,避免用户陷入“无商家服务”的死循环。
深层机制上,花呗收款的合规性要求远超表面操作。支付宝必须确保每笔交易符合《非银行支付机构网络支付业务管理办法》,商户服务是唯一能通过监管沙盒验证的通道。没有商家服务的账户无法满足资金归集、交易追溯等要求,系统会强制阻断以防止洗钱风险。这一设计并非限制用户,而是金融安全的基石——它保障了小额高频交易的稳定性,避免个人账户被滥用。
实践中,用户应优先确认自身是否已开通支付宝生活号或个人收款码,再逐步升级为商户服务。若遇风控提示,勿直接联系客服,而是通过App内“帮助中心”提交交易场景截图,系统将针对性处理。记住,花呗收款功能的开通本质是商户身份的合规升级,而非个人账户的简单扩展,避免因误解导致重复申请。
相关文章
如何合理退出分期乐分期付款
分期乐的本质是变相的消费信贷,用户通过其平台将商品购买分摊至更长的时间段内付款,降低了短期内的支付压力。因此,想“套”出分期乐的资金,并非简单地解除绑定或销户,其内部机制设计以及用户的信用记录都将构成...
鹿优选额度变现:关键占比解读
鹿优选额度变现的本质在于用户通过平台积累的信用额度转化为实际经济价值的过程。这一过程往往伴随着一定比例的服务费用或利率,这些比率不仅影响着用户的最终收益,还反映了平台的风险管理策略和市场环境的变化。因...
美团月付取现实际成本是多少
探讨“美团月付取现金利息多少”,本质上是对平台支付资金流动性管理机制的一次穿透式分析。我们不应将此问题简单视作计算银行贷款的利息,而必须将其置于整个商业回款周期管理的框架下考察。美团支付的月付取现,在...
网贷平台合规查询全攻略
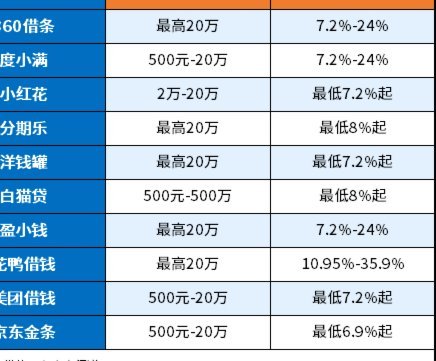
了解并查询100个网贷平台并非易事,这不仅是因为平台众多,还因为市场环境复杂多变。当前,监管机构持续加强对网络借贷行业的规范与管理,促使合规性成为选择网贷平台的重要依据之一。因此,在进行网贷平台查询时...
微信分付一键取现背后的真相与限制
微信分付一键取现,看似便捷,实则蕴含着对风险的微妙权衡。最初的设想,让用户无需额外操作就能直接获得被分付的资金,降低了转账的滞后性,提升了交易效率。然而,核心机制并未真正解决支付方的资金回流问题。传统...
羊小咩网贷:社区驱动的金融新生态
羊小咩网贷并非单纯的P2P平台,它代表了一种更具辨识度的金融生态系统,其核心在于“社区驱动”的投资模式。不同于传统的P2P平台依赖于庞大的投资者网络和复杂的算法匹配机制,羊小咩的核心在于围绕特定社区构...