白条取现:风险与机遇并存
白条取现,这个看似简单粗暴的资金运作方式,实际上蕴藏着复杂的金融逻辑和风险管理策略。其核心在于利用商业票据——通常是短期贸易融资工具——作为抵押品,以非常短的时间窗口(通常为30天以内)提取现金。传统银行提供信用额度的方式,往往需要审核客户的财务状况、信用记录以及交易背景,流程冗长耗时。而白条取现则完全绕过了这些繁琐环节,通过商业票据本身信用价值进行担保。这种模式的核心优势在于“速度”和“便捷”。对于企业而言,资金周转的效率大大提升,尤其是在需要紧急资金支持的项目或机会面前,能够迅速抓住先机。但同时也意味着,如果商业票据出现任何问题——例如,背书方违约、票据金额存在质疑等——风险集中爆发,损失也可能巨大。因此,白条取现并非无风险的选择,而是对企业自身信用实力和风险控制能力的一种极度考验。
值得注意的是,在“白条”的背后,往往是一个复杂的金融生态链。除了企业本身外,还有背书方(如银行、保理公司),以及资金提供者(通常也是银行)。每个环节都扮演着不同的角色,传递着信用信息并承担着相应的风险。一个强大的背书方,能够显著降低白条取现的风险;反之,如果背书方的实力不足或信誉不佳,整个模式就如同空中楼阁,岌岌可危。此外,资金提供者的选择也至关重要。银行在评估白条取现申请时,不仅会关注企业的经营状况,还会仔细审查商业票据的来源、金额和交易对手的资质。一个缺乏透明度的交易链,或者存在潜在的欺诈风险,都将导致资金无法顺利流动,甚至引发严重的法律纠纷。
白条取现并非仅仅是简单的融资手段,更是一种对市场信用机制的探索与优化。它反映了企业在快速变化的市场环境中,对资金需求日益旺盛以及对传统银行融资方式的不满。这种不满驱动了新的金融模式的涌现,也促使金融机构不断创新,寻找更高效、更便捷的资金投放渠道。然而,这种模式的发展也必须遵循监管规范,并建立完善的风险控制机制。比如,加强商业票据的信息披露,提高透明度;规范背书方的信用评估和监督,确保其信誉良好;建立健全的司法保护机制,维护金融市场的公平竞争秩序。
从长远来看,“白条取现”这种模式的发展趋势将与数字技术的融合紧密相连。区块链、大数据等技术可以被应用于商业票据的发行、交易和风险管理,实现信息共享、自动化审批和智能风控。例如,利用区块链技术构建一个透明、可追溯的商业票据生态系统,可以显著提高交易效率和降低交易成本;利用大数据分析技术,对企业的信用状况进行更精准的评估,可以有效识别潜在的风险并制定相应的应对措施。 这种数字化的转型,不仅能够提升“白条取现”的效率和安全性,也为金融行业的创新发展提供了新的机遇。
相关文章
得物真假难辨 需谨慎购买
得物平台的正品保障体系建立在供应链垂直整合基础上,通过深度绑定品牌方实现源头把控。平台采用区块链技术对商品流转进行数字存证,每件商品从生产到上架均需完成多重验货环节。这种模式在球鞋等高溢价商品领域形成...
羊小咩便荔卡包额度如何合理提现技巧
“羊小咩便荔卡包额度怎么套出来提现”这个问题,实际上反映出用户对平台运作机制的认知不足,以及对潜在收益的渴望。这并非单纯的提现技巧,而是对羊小咩便荔卡包这个模式下,资金流动、风险控制以及平台盈利分配之...
套花呗码平台背后的金融灰色地带
“套花呗码平台”这个词语背后,隐藏着数字金融领域的一道隐秘门路。表面上看,它是一个利用二维码技术实现资金转让的便捷工具,但其运作逻辑和风险却远比想象复杂。 这类平台往往以低利率、快速审核等方式吸引用...
急用钱想套现花呗?看清风控红线与正确解法
面对突发的资金缺口,许多人本能地会将目光投向花呗。额度看起来触手可及,操作界面极为简便,这让“套现”成为部分人眼中的应急捷径。然而,消费信贷产品的底层逻辑从未改变,花呗的设计初衷是覆盖真实交易场景,而...
微信分付如何开通及条件要求
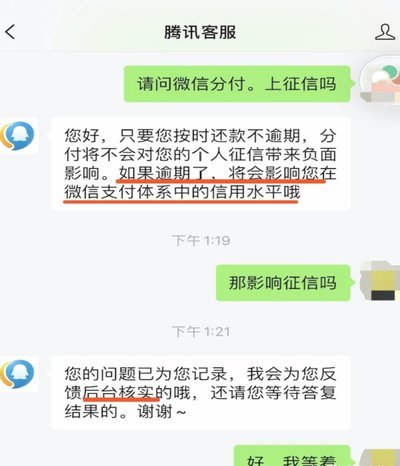
微信分付作为一种信用支付工具,其开通条件及要求反映了用户信用状况以及平台的风险控制策略。首先,用户需拥有微信账号并且完成实名认证;其次,根据微信官方资料,通过“微信支付”小程序或在支持的服务商处申请开...
美团额度申请,征信查询如何?
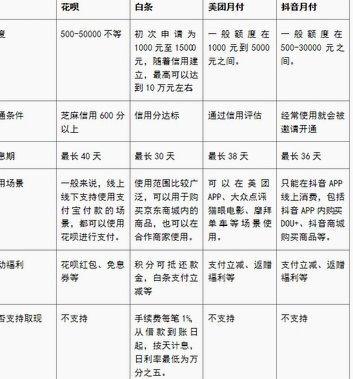
美团在用户获取额度的过程中,征信查询并非绝对必要,但存在特定场景下的关联性。以个人用户为例,当申请美团金融相关服务时,平台通常会通过合作金融机构进行资质审核。这类审核可能涉及征信查询,但并非所有额度获...