花呗套现:风险与监管下探究
套现花呗的合法性争议源于其本质与平台规则的冲突。根据《电子商务法》及《支付结算办法》,花呗作为持牌支付机构,其核心功能是消费信贷而非资金转移工具。套现行为实质是通过虚构交易场景将信用额度转化为现金,这直接违背了《银行卡业务管理办法》中关于禁止资金挪用的规定。平台通过AI算法实时监控交易轨迹,一旦发现异常资金流动,将触发风控机制。这种技术手段的介入使得套现行为面临双重风险:既可能因违反金融监管规定被追责,也可能因平台风控系统误判导致账户被冻结。
平台风控体系的精密性正在重塑套现行为的生存空间。花呗通过商户资质审核、交易场景白名单等机制,将套现概率压缩至极低区间。例如,某电商平台数据显示,其接入花呗的商户中,98%的交易场景被严格限定在商品销售范畴。当用户试图通过虚构订单套现时,系统会通过多维数据交叉验证,包括IP地址、设备指纹、交易时间序列等,构建风险评估模型。这种技术手段的迭代使套现成本呈指数级上升,而违规成本则因平台算法的精准打击而显著增加。
用户权益保护在套现纠纷中常被忽视。当套现行为导致资金损失或信用受损时,消费者往往陷入维权困境。根据《消费者权益保护法》,用户有权要求平台提供交易明细及风控依据,但实际操作中,平台通常以"风控策略调整"为由拒绝披露具体判定逻辑。这种信息不对称使得用户难以有效维权,而监管机构的介入往往滞后于风险爆发。部分用户因套现失败导致的信用污点,最终演变为更严重的金融信用危机。
应对套现风险需要构建多方协同的防护网络。对于用户而言,应建立合规使用意识,避免通过第三方平台进行资金转移。平台需完善透明化机制,例如提供风控规则的公开说明,或设立独立申诉通道。监管层面则应推动支付机构与金融机构的数据共享,建立套现行为的联合惩戒机制。这种系统性解决方案既能遏制套现乱象,又能保障用户合法权益,最终实现金融生态的良性循环。
相关文章
携程“拿去花”真的能提现吗?深度揭秘其现金返利玩法
携程“拿去花”活动,作为其提升用户活跃度和扩大影响力的一项战略举措,其现金提现机制一直备受关注。单纯解读为“免费送钱”则过于简化,实际上其运营逻辑与传统营销活动有着本质区别。 “拿去花”的核心在于利用...
羊小咩额度怎么申请?官方渠道攻略
羊小咩,作为一家新兴的消费信贷平台,其额度申请流程一直是用户关注的焦点。与传统银行体系不同,羊小咩的线上化运营模式,使得额度申请不再受地域和时间的限制。用户的主要申请渠道集中在羊小咩的官方APP和微信...
携程拿去花怎么提现
携程拿去花是一种信用消费产品,用户可以通过它进行旅游消费并享受一定的免息期。但部分用户可能会有疑问:“携程拿去花是否可以套现?如果可以的话,哪里可以套现?”针对这两个问题,我们来深入探讨。 首先,需...
网贷平台合规查询全攻略
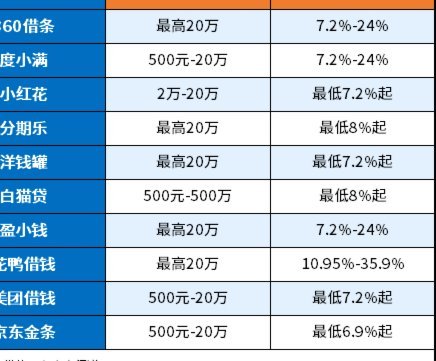
了解并查询100个网贷平台并非易事,这不仅是因为平台众多,还因为市场环境复杂多变。当前,监管机构持续加强对网络借贷行业的规范与管理,促使合规性成为选择网贷平台的重要依据之一。因此,在进行网贷平台查询时...
微信分付申请指南:轻松开启灵活支付
微信分付是腾讯旗下的一款信用支付产品,它旨在为用户提供更加灵活的消费方式。要了解如何获取微信分付资格,首先需要理解申请的基本条件和流程。 ### 1. 基本条件申请微信分付主要针对具备良好信用记录且...
携程积分提现:真假难辨
携程旅行的"拿去花"功能本质上是平台为用户提供的积分兑换服务,其核心逻辑是将用户积累的积分转化为可消费的权益。根据平台规则,这类权益通常以虚拟货币形式存在,无法直接提现为现金。用户若想获取实际货币,需...