携程取现额度:背后的资金逻辑
携程拿去花显示的取现额度本质上是平台对用户信用资质的量化评估结果,其数值受多重变量共同作用。从技术逻辑看,系统通过分析用户账户活跃度、历史消费频次、还款稳定性等维度构建信用模型,最终输出可提现的额度上限。这种设计既符合金融风控逻辑,也契合平台对资金流动的管理需求。值得注意的是,不同账户类型存在显著差异,例如普通用户与VIP会员的额度分层策略,往往体现为阶梯式增长的结构。
在具体实施层面,取现额度的动态调整机制值得关注。平台会根据用户的实时行为数据进行额度再评估,例如连续三个月未使用取现功能的账户可能触发额度下调,而高频次的合规取现行为则可能触发额度提升。这种机制既保障了资金安全,又为用户提供了一定的灵活性。但需警惕的是,部分用户可能因过度依赖取现功能而陷入资金周转困境,这种风险在平台设计中往往被隐性化处理。
从商业逻辑剖析,携程拿去花的取现额度本质上是平台资金池的分配策略。高额度用户的取现行为会占用更多流动性资源,因此平台通过额度分级实现资源优化配置。这种设计既满足了优质用户的资金需求,又避免了过度透支运营资金。但值得注意的是,部分用户可能通过多账户操作规避额度限制,这种行为虽未被明文禁止,却可能触及平台的隐性规则。
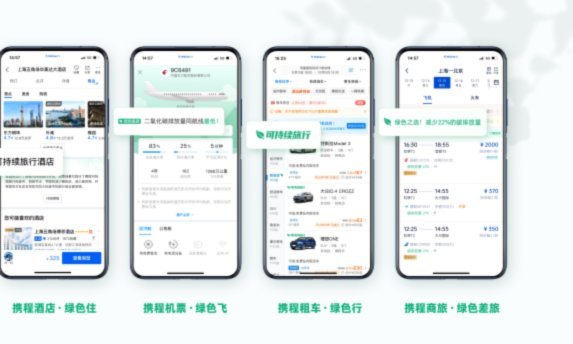
在实际应用中,用户常忽略额度与消费场景的适配性。例如部分商户可能不支持携程拿去花的取现支付,这种场景限制往往与银行端的清算规则相关。同时,取现额度的使用频次也存在隐性约束,频繁取现可能触发风控系统的异常检测。这些细节往往通过系统提示或客服反馈间接传达,需要用户具备一定的金融操作经验才能完全理解。
相关文章
微信分付:如何避免“套现”风险
微信分付作为微信支付生态中的消费分期服务,其核心逻辑是将大额消费拆解为小额还款周期,而非提供资金套现通道。用户常误将“套出来”理解为非法提取资金,但微信分付从设计之初就嵌入了多层风控规则,包括交易实时...
美团月付取现指南
美团月付作为一种新型的线上支付工具,为商户提供便捷灵活的资金管理方式。然而,对于一些商家来说,如何将美团月付账户中的资金顺利取出,依然是一个需要解答的关键问题。 不同于传统银行账户直接转账,美团月付...
花呗套现:费多大风险高
套现花呗的手续费问题,一直是消费者和一些非正规平台讨论的热点。首先需要明确的是,任何形式未经官方许可的“套现”行为都是不被支持甚至可能违法的行为,用户应当通过正规渠道处理自己的债务或资金需求。 对...
鹿卡会员取消现金支付流程指南
会员体系的取消机制往往隐藏着平台对用户生命周期管理的深层逻辑,鹿卡会员的现金支付取消流程也不例外。当用户选择现金支付作为取消方式时,本质上是在触发平台预设的退款规则与资金结算路径。这种操作模式通常涉及...

鹿优选取现:玩转精准数据筛选
鹿优选取现的核心逻辑建立在动态数据筛选与智能匹配机制之上,其本质是通过多维度参数组合实现精准目标捕捉。系统内置的算法模型会持续解析用户行为轨迹,将显性需求与隐性偏好进行解耦处理。例如在电商场景中,平台...
支付宝限制支出怎么办?这几个方法帮你解决
支付宝限制支出的本质,并非简单的系统故障,而是支付安全系统在识别到异常交易模式时,主动触发的风险控制机制。它体现了数字支付平台对用户资金安全和金融风险管理的高度警惕。当“急用钱”的场景触发系统限流时,...