如何“刷”出额度
专享分期额度并非一个预存的“可用余额”,它本质上是一套在限定场景下,银行或金融机构对用户消费能力进行的一次性风险承接承诺。理解“能不能刷出”,核心在于区分“理论可用额度”与“实际交易触发额度”之间的巨大鸿沟。从专业的金融风控视角来看,所有专享额度都是建立在模型计算、风控通过和商家受理这三条链条上的。一旦涉及支付执行,系统会进行实时交叉验证:账户资质是否稳定、当前日均消费行为是否偏离历史区间、以及本次交易的客单价是否超出了本次合作活动的预设安全阈值。因此,它不是一个简单开关,而是一个高度动态的、需要在交易发生的瞬间才能得到最终确认的临时性通道。
深入分析分期额度的触发机制,不能仅仅停留在“满足最低消费要求”的层面。我们必须从交易链条的结构来审视:触发专享额度的关键,往往在于发起支付的商户方是否是金融机构重点合作的生态节点,以及该节点的交易属性是否与额度设定的业务场景高度匹配。如果用户试图在非合作商户、或在交易属性差异过大的场景下使用此额度,即便是额度在账面上存在,极大概率也会被系统的主流程拦截,无法成功扣款。这背后的逻辑是风控模型对“交易匹配度”的极高要求,它要求额度的使用不能分散到过于分散、或风险点过于模糊的消费点上。
对于寻求最大化利用这些专享额度的用户而言,其思路必须从“强行刷出”转向“匹配生态流”。专业级的利用策略,是在其设定的合作生态内部,以大宗、连续、符合产品定义的消费结构进行循环触发。这意味着用户需要关注的焦点,远超于账户余额本身,而应聚焦于平台方和银行方共同构建的“高价值交易路径”。例如,如果该额度特指旅游消费场景,那么连续购买和支付流程设计在旅行、住宿、票务等核心关联服务上,其成功率和资金回流的顺畅性,将远高于简单地在日常购物场景中分散使用。
从发卡方和支付渠道的角度看,专享额度的本质是“授权与风险共担”的合作协议。额度能最终“刷出”,代表的不是资金的转移,而是风险的成功平移。对于发卡方而言,每次成功触发交易,实质上是对其风控模型通过一次大额、高可靠性交易的实证。因此,系统在判断是否允许交易时,其考量维度是多重且立体的:它不仅看用户当时的资金实力,更看重的是本次消费对稳定用户画像的佐证。如果当前的消费行为序列被系统判定为异常、冲动或极度边缘化,那么即使额度存在,也会被设定的内部限制机制阻断,拒绝执行交易。
综上,专享分期额度能否落地,从来都不是一个单纯的额度校验问题,而是一次复杂的、需要完美衔接的支付生态流程的综合通过结果。核心抓手在于构建高度符合其设计场景的连续、高价值的消费路径。用户需要把自己定位为一个理解金融服务边界的“策略执行者”,而非仅仅一个“支付工具使用者”。只有深刻理解额度背后由风控逻辑支撑的商业壁垒,才能真正掌握其高效、稳定的兑现机制。这要求用户具备跨越产品、熟悉交易流程的专业洞察力。
相关文章
携程花有额度用不出去怎么办
携程拿去花额度用不了,常常让人头疼不已。 这种情况并非少见,背后的原因也可能多种多样。首先,需要确认自己是否真的拥有额度。携程平台会定期更新用户额度信息, 确保额度充足的前提下,再进行消费。 其次,...
白条出库秒商家 平台是真的吗
关于“白条出库秒商家 平台”的讨论,似乎围绕着一种声称能够帮助商家快速获取贷款资金的平台,从而迅速完成货物采购或库存补充,以适应市场变化的需求。然而,对于这样一个平台是否真实存在,以及其运营模式和背后...
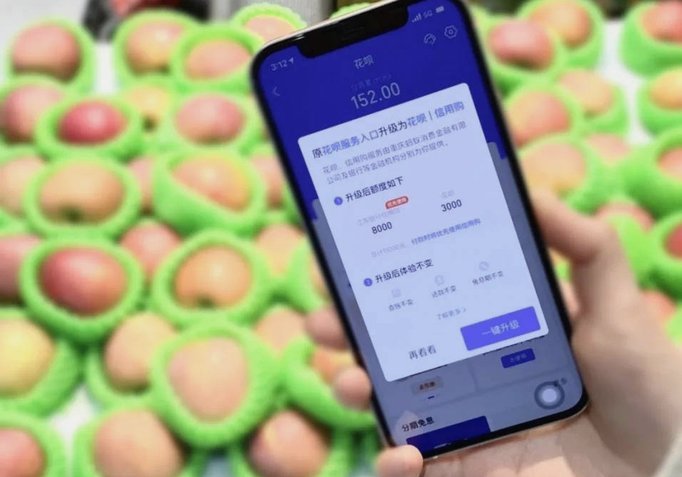
支持花呗的购物平台有哪些?
随着互联网的快速发展,线上购物已经成为人们日常生活的一部分。其中,蚂蚁集团旗下的花呗因其灵活的分期付款方式和较高的信用额度而受到广大消费者的喜爱。目前市场上越来越多的电商平台开始接入花呗服务,以满足消...
羊小咩的钱包:迷失与重建
羊小咩的钱包消失,并非简单的物品丢失,而是某种叙事缺失的象征。我们习惯于在童话故事中寻找简单的答案,比如藏在草堆里,或者被贪婪的狐狸偷走。然而,若将“钱包”理解为羊小咩童年时期安全感的来源,失踪的钱包...
白条取现24小时:便捷与风险并存
白条取现,尤其是24小时服务,在当下消费环境下已成为一种颇具争议的金融行为。其背后并非单纯的便捷,而是复杂的风险与机遇并存的生态。这种服务模式的兴起,源于用户对资金周转需求的日益增长,以及传统金融机构...
花呗理性使用技巧
“套花呗方法”并非指通过非法手段欺骗花呗,而是指巧妙利用花呗的灵活功能,以降低消费压力、避免逾期还款的策略。理解这种“套花呗方法”的关键在于认识花呗的本质:它本质上是一种信用支付工具,而非单纯的“借钱...