微信分付巧利用
微信分付,在表面上的便捷与社交属性下,实则蕴藏着复杂的风险和潜在的经济价值。将“套”这个词语用在这里,并非指欺骗或骗局,而是指一种巧妙利用微信分付机制来优化现金流,甚至构建小型商业模式的策略。最初的微信分付,本质上是点对点的人民币转账,强调的是朋友之间的互助和便利。然而,随着微信支付的普及以及商家介入,其价值已经远超此一。核心在于,在微信支付的底层构建下,用户资金流动变得透明且可追溯,从而为潜在的收益和风险提供了基础。关键在于理解微信支付作为平台本身的运作逻辑,即通过‘支付’来间接实现资金的转移和管理。这并非简单的“打零花钱”,而是需要对资金的循环和利用有更深层次的思考。
要理解“微信分付怎样套”,首先要掌握“风险控制”这个关键要素。任何涉及资金的活动都伴随着风险,而微信分付更需要特别注意。常见的“套”往往围绕着“循环利用”展开。例如,个人可以利用微信分付将电商平台的佣金返还至支付平台,再通过微信支付的消费返现,循环利用资金,从而获得额外的收益。更进一步,一些商家将微信分付作为“预售”或“定金”的手段,先收取部分金额,用于运营成本或采购,再通过微信支付的消费来回笼资金。但这种模式下,务必建立完善的账务系统,明确资金流向,并做好风险预案,防止资金被冻结或追回。分散风险是核心,不要将所有资金投入单一渠道。同时,要警惕那些承诺高额回报,却缺乏透明度和安全保障的“机会”,谨防陷入非法集资的陷阱。
更深层次的“套”则体现在利用微信分付构建小型商业模式。例如,个人可以利用自己的闲置物品或技能,通过微信分付进行“点对点”交易,搭建一个小型社区电商平台。利用微信群进行推广,通过微信支付的便捷性,降低交易成本,提高交易效率。另一方面,一些自媒体人可以利用微信分付建立“订阅”模式,用户通过微信支付定期订阅内容,再将收益通过微信支付提现。关键在于,要围绕自己擅长的领域,寻找有市场需求的商品或服务,并结合微信分付的便捷性,构建一个高效的交易和支付体系。这种模式的成功,依赖于建立良好的口碑和信任关系,以及持续的内容输出和营销推广。
最终,“微信分付怎样套”的意义,在于将其视为一种资金管理工具和商业模式探索平台。它不应仅仅停留在简单的转账层面,而要进行深入的思考和实践。 这种“套”并非“一夜暴富”的捷径,而是通过对微信支付机制的理解和利用,来实现价值创造和风险控制。 成功的关键在于,建立清晰的运营逻辑,做好风险预案,并不断学习和适应市场变化。 简而言之,它不仅仅是“微信分付”,更是一种基于支付的价值重构和商业创新。
相关文章
便荔卡套现成功真的可行吗?
在探讨“有没有人便荔卡套现成功”的问题时,首先要明确的是,任何涉及信用卡套现的行为都存在潜在的法律风险。便荔卡,即广为流传的一种虚拟信用卡概念,通常通过网络平台进行交易,其背后的操作方式往往不透明,增...
羊小咩便荔卡包额度如何合理提现技巧
“羊小咩便荔卡包额度怎么套出来提现”这个问题,实际上反映出用户对平台运作机制的认知不足,以及对潜在收益的渴望。这并非单纯的提现技巧,而是对羊小咩便荔卡包这个模式下,资金流动、风险控制以及平台盈利分配之...
羊小咩享花卡额度如何提现指南
在金融产品日益丰富的当下,羊小咩享花卡作为一种便捷的信用消费工具,受到了许多用户的青睐。然而,当用户申请到一定额度后,如何将这部分额度中的资金提现却常常成为一个问题。本文旨在为用户提供关于“羊小咩享花...
分期乐贷款平台
在数字化时代,消费金融行业蓬勃发展,分期乐作为其中的佼佼者,以其独特的业务模式和产品设计赢得了消费者的青睐。分期乐不仅提供多样化的贷款产品,还凭借技术创新和用户体验优化,在市场竞争中脱颖而出。 从...
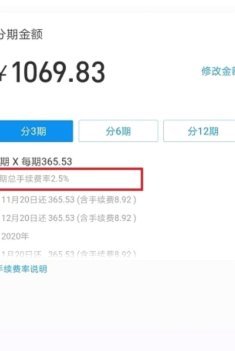
花呗套现1万手续费多少?
花呗作为蚂蚁集团推出的信用支付工具,其手续费结构与资金流向始终是用户关注的焦点。在合规场景下,花呗的使用本质上是消费分期,手续费通常以年化利率形式嵌入每期还款金额。例如,若用户通过花呗分期支付1万元商...
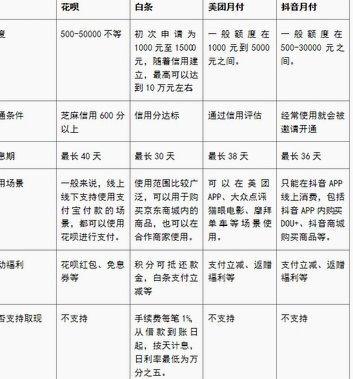
美团额度申请,征信查询如何?
美团在用户获取额度的过程中,征信查询并非绝对必要,但存在特定场景下的关联性。以个人用户为例,当申请美团金融相关服务时,平台通常会通过合作金融机构进行资质审核。这类审核可能涉及征信查询,但并非所有额度获...