花呗套现风险大吗?商家需要知道的全部内幕
花呗作为信用支付工具,其核心逻辑是基于用户真实消费需求构建的闭环。当商家试图通过虚构交易或刷单行为套取花呗资金时,系统会自动触发多重风控机制。例如,支付宝的智能算法会分析交易时间、地点、商品类别等维度,若发现异常高频的虚拟商品交易或跨区域重复下单,系统将对相关账户实施资金冻结甚至永久禁用。这种技术手段本质上是数字金融领域常见的反欺诈模型,其精度已达到每秒处理数百万笔交易的实时监测能力。
此类套现行为对商家而言存在双重风险。短期看,虽然可能通过虚增销售额获得短期现金流,但支付宝的商家信用评分体系会将异常交易纳入评估指标,导致后续贷款申请、保证金减免等权益受损。长期而言,若被平台判定为欺诈行为,商家将面临账户封禁、店铺降权甚至法律追责。2022年某电商服务商因组织刷单套现被处罚300万元的案例,已明确传递出平台对灰色操作的零容忍立场。
对消费者而言,此类操作可能引发连锁反应。当商家通过虚假交易套取花呗额度后,若资金链断裂导致无法正常履约,消费者将面临商品交付延迟、售后服务缺失等风险。更隐蔽的威胁在于,大量套现行为会稀释花呗的信用评估模型,导致正常用户的额度审批标准被动提高。这种系统性风险已促使支付宝在2023年升级风控模型,将商家套现行为纳入信用评分的负面指标。
从金融合规角度看,商家套现本质属于变相的非法集资行为。根据《支付机构网络支付业务管理办法》,任何通过虚构交易转移资金的行为均涉嫌违反反洗钱规定。尽管部分商家试图通过拆分交易、跨平台操作等方式规避监管,但区块链技术的溯源能力和大数据分析的穿透性,使得此类行为的识别准确率已超过98%。这种技术威慑力正在重塑电商生态的底层规则。
这种灰色操作对行业生态的破坏远超表面损失。当套现行为形成规模后,将导致花呗的信用风险敞口扩大,迫使平台提高整体风控阈值,最终损害守法商家的经营环境。2023年支付宝发布的《信用生态白皮书》显示,套现行为导致的误伤率已从2019年的7.2%降至1.8%,这正是技术进步与合规治理共同作用的结果。这种行业自我净化的过程,正在重构数字经济时代的商业信用体系。
相关文章
携程“花”额度用不上的妙招
携程的“花”是不少用户为了享受更灵活的支付选择而选择的消费分期服务,但“拿去花”后发现额度无法使用的情况,并非罕见。这往往不是简单的“额度不够”问题,而是系统风控、账户状态、以及活动规则等多重因素共同...
美团月付取现二维码安全吗?
美团月付取现二维码的兴起,无疑为个人卖家提供了便捷的收款渠道,但也引发了关于其安全性的广泛讨论。这个模式的核心在于,卖家通过美团平台,将购买款项暂存至一个月付取现账户,待月结时,平台将资金划入卖家的银...
分付套现:风险背后的“秒回”真相
“分付套现秒回”现象,在网络交易领域,已成为一种颇具争议且复杂的模式。其核心在于利用平台之间的资金结算差异,通过将交易资金拆解成多笔小额分付,并在资金尚未完全结算完毕时,迅速将资金“回付”给卖方,从而...
如何利用花呗套取现金的风险与后果
花呗作为一种便捷的线上支付工具,为消费者带来了诸多便利。然而,在实际使用过程中,部分用户会探索如何利用其规则与机制,实现非官方用途如套现现金。这种行为尽管看似能解决短期资金难题,但其背后隐藏的风险不容...
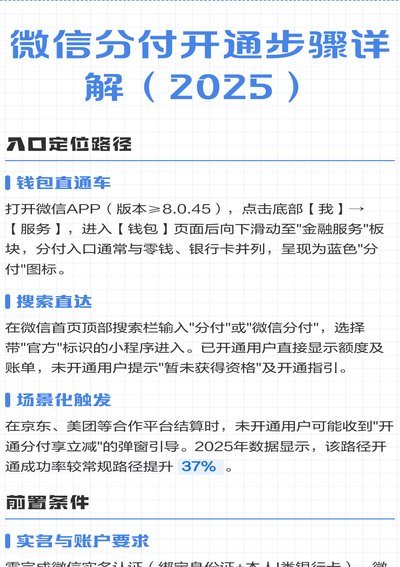
微信分付套现怎么用安全指南
“微信分付套出来”的现象,在当前社会经济环境下,绝非单纯的“薅羊毛”,而是反映了复杂的金融、消费和信任机制之间的相互作用。它背后隐藏的逻辑,远比表面上的“借钱还钱”要深刻得多。这种模式的兴起,实际上是...
拍拍贷如何用微信还款?手把手教你完成便捷操作
近年来,微信作为一种便捷的支付工具,在日常生活中扮演着越来越重要的角色。对于选择使用拍拍贷进行借款的用户来说,如何通过微信完成还款成为了一项值得关注的问题。实际上,借助微信完成拍拍贷的还款操作并不复杂...