金融工具的灰色地带:商家套现的系统性陷阱
金融工具的滥用正在重塑商业套现的灰色地带。部分商家通过拆解供应链金融产品,将应收账款、票据贴现等工具异化为短期套现通道。例如,利用商业承兑汇票的流动性缺陷,在票据到期前通过多层质押融资套取资金,形成"票据空转"现象。这种操作表面上符合金融合同条款,实则将金融工具异化为资金搬运工具,导致真实贸易背景被虚化。监管部门近年查处的典型案例显示,此类操作往往伴随虚假贸易合同、虚增交易规模等行为,形成系统性套现链条。
供应链金融的套现陷阱往往隐藏在表层合规之下。部分企业通过虚构上下游交易,将核心企业信用拆解为多份应收账款,再通过保理、反向保理等工具进行多头融资。某制造业企业曾通过伪造20家关联企业的采购合同,将单笔500万元的订单拆解为50份10万元订单,最终获得超2000万元融资。这种操作利用了供应链金融中信息不对称的漏洞,将核心企业的信用评级转化为可拆分、可复制的融资工具,形成信用膨胀效应。
数据造假正在成为套现链条的润滑剂。商家通过伪造交易流水、虚增用户画像数据,向平台申请更高额度的支付接口或广告投放资源。某社交电商平台曾发现,部分商家通过批量注册虚拟账号、使用脚本模拟用户行为,制造出数百万次虚假点击数据,据此获取数亿元广告预算。这种数据污染不仅扭曲平台的算法推荐机制,更使套现行为披上"合规经营"的外衣,形成数据与资金的恶性循环。
第三方支付系统的监管漏洞为套现提供了技术温床。部分商家利用支付接口的开放性,通过"先付款后退货"、"虚构交易退款"等手段,将资金从平台账户转移至个人账户。某电商平台曾查处一起案件,商家通过伪造1000个商户账号,利用系统漏洞批量发起退款申请,半年内套取资金逾800万元。此类操作往往针对支付系统中身份验证、交易风控等环节的薄弱点,形成技术性套现路径。
套现行为的法律风险正在从隐蔽走向显性化。随着《电子商务法》《支付结算办法》等法规的完善,监管部门对套现行为的打击力度持续升级。某跨境电商平台因协助商家进行外汇套现被处以千万级罚款,其背后涉及的12家关联企业也被列入失信名单。这种法律后果的显性化,正在倒逼商家重新评估套现行为的成本收益比,但同时也催生出更隐蔽的套现手段,如利用区块链跨境支付的匿名性进行资金转移。
行业监管的博弈正在重构套现生态。面对商家套现的升级,监管部门开始引入大数据风控、人工智能审计等技术手段。某省市场监管局通过搭建"交易行为分析模型",成功识别出37家利用虚假交易套现的企业,涉案金额达2.3亿元。这种技术反制措施虽能遏制部分套现行为,但商家也在通过加密交易数据、构建多层法人架构等方式进行技术对抗,形成监管与套现手段的持续博弈。
相关文章
携程拿去花怎么提现
携程拿去花是一种信用消费产品,用户可以通过它进行旅游消费并享受一定的免息期。但部分用户可能会有疑问:“携程拿去花是否可以套现?如果可以的话,哪里可以套现?”针对这两个问题,我们来深入探讨。 首先,需...
得物分期还款全指南
了解得物分期付款的还款方式是许多消费者关心的话题。首先,得物平台提供了灵活多样的分期方案,用户可以根据自己的需求选择不同的支付方式和期数。通常情况下,得物支持绑定借记卡或信用卡进行分期付款,并且在购买...
拍拍贷如何用微信还款?手把手教你完成便捷操作
近年来,微信作为一种便捷的支付工具,在日常生活中扮演着越来越重要的角色。对于选择使用拍拍贷进行借款的用户来说,如何通过微信完成还款成为了一项值得关注的问题。实际上,借助微信完成拍拍贷的还款操作并不复杂...
分付转给个人的正确方式
分付作为一种信用支付工具,是很多用户日常消费时的选择之一。但是有时我们可能会遇到需要将平台内的“分付”资金转给个人的情况。在这种情况下,首先应当明确的是,并非所有的支付平台都提供直接的资金转移功能到个...
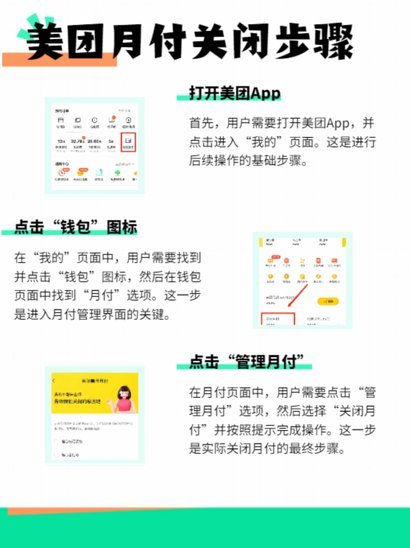
美团月付:能赚钱吗?看完别再盲目套路
美团月付,一种便捷的消费支付方式,近年来逐渐成为用户选择。围绕它的变现讨论也随之兴起,然而,直接将其作为纯粹的变现渠道,其可行性极低,更多的是一种附加权益,而非核心收入来源。美团本身并未设计月付变现的...
得物余额真的能花吗?看完别再踩坑
得物账户内的余额并非简单的现金透支额度,其性质更接近于一个虚拟的“平台交易信用池”。要准确理解余额是否能用于购买商品,必须将其嵌入整个平台交易的经济模型进行分析。从功能层面来看,系统设计允许余额与支付...