白条加油额度能套现吗?风险与玩法解析
燃油电子卡和加油额度的底层机制,决定了其本质属于流通受限的消费权益凭证,并非具有自由兑换性的通用货币。白条这类平台发放的加油额度,其价值模型高度绑定于特定的生态闭环——即“支付→服务提供→结算”的线性流程。从专业的视角拆解,所谓的“套现”行为,从根本上挑战了该额度的底层风控机制和业务规则。用户需要理解的是,你持有的只是一个支付方尚未激活的虚拟交易权限,而不是可剥离的现金流。因此,所有试图实现“套现”的思路,必然是从打破支付链条、进行价值锚定或利用外部交易市场来构建的,核心挑战在于如何绕过平台的风控节点,实现这种非预期的价值回流。
从纯粹的经济学角度考察,能量额度的最大化变现,无法通过直接的“兑换”指令实现,必须通过“等价置换”的模式。这指向了构建一个复杂、非线性的交易循环。例如,用户不直接试图将额度兑换成现金,而是将其作为购买另一种具有可变现价值商品的“抵扣成本”。这种变现的路径,极大概率会牵涉到二手交易、资源聚合或具备议价权的物品市场,而平台本身并不会参与到这一二次流通环节。其成功执行,极依赖于执行方对目标商品市场供需关系的精准判断,以及对支付链条节点规则的深度了解,极度考验了执行者的市场嗅觉和资金调配能力,本质上是一种高风险的资源套利行为。
更深层次的变现思维,必须引入第三方交易机制和金融结构来解构其可流通性。这涉及到一个概念:将支付限制的“能量值”通过关联方构建成“综合信用点”。在这种模型下,白条加油额度并非是唯一的变现筹码,它更多的是作为一种低成本、高确定性的支付垫资,用于完成一次具有高附加值的捆绑式交易。例如,将油费额度与汽车保养服务、洗车套餐等非燃料类服务进行捆绑消费,目的是为了让商家整体提升交易流水,平台则通过关联方结算获得更高的分成,从而间接构成了额度的间接变现流。这种路径,从消费场景维度提升了额度的综合价值,而不是单纯地进行金额兑换。
然而,所有关于“套现”的思路,无论其路径多么精妙,都必须建立在极高的风险警示之上。因为平台风控系统是动态且智能化的,任何异常的、非标准流程的交易行为,都可能触动平台的安全阈值,导致额度账户的临时冻结乃至永久封禁。此外,此类变现行为往往缺乏法律和规范的保障,一旦交易链条出现纰漏,用户自身处于极大的信用风险之中。专业的操作者始终奉行“最大化使用价值”而非“强制变现”的原则。真正的价值管理,应该聚焦于在平台允许的合法框架内,通过高效的组合购买或优惠匹配,实现额度价值的最高利用率,而非追求一个在系统规则之外的、不可持续的现金化目标。
相关文章
白条额度:平台如何管控商家风险
白条取出额度的商家行为始终处于平台的实时监控体系中。主流消费金融平台通过多维度数据建模,对每一笔额度提取交易进行动态评估。系统会自动抓取商家的经营资质、历史交易数据、用户评价等信息,结合商户分类标签进...
平台是否知晓白条额度商家
从金融科技和支付网络服务的角度审视“白条取出额度”,我们必须抛开用户体验层面,深入分析其背后的支付逻辑流和平台方的资金可见性。白条本质上是一种由商家、支付平台和信用贷方共同构成的,基于信用卡的先享后付...
羊小咩16000的社群秘密
羊小咩16000的传播逻辑建立在精准的用户画像与内容迭代上。当这个名称在社交平台出现时,其背后暗含的数字暗示了某种现象级的影响力。16000并非简单的粉丝数量,而是通过持续输出与互动机制形成的社群黏性...
分付套现可行吗?风险与后果详解
近期,有关“分付怎么套现”的讨论在网络上引起了广泛关注。首先需要明确的是,“套现”这种行为本身存在诸多法律风险和道德争议,建议用户从合法合规的角度出发,合理使用金融产品和服务。 分付作为一种消费金融...
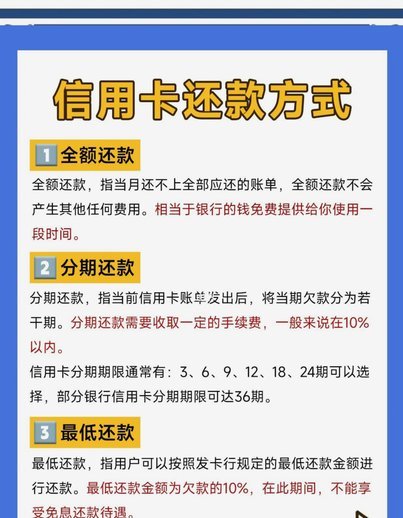
分期乐贷款平台
在数字化时代,消费金融行业蓬勃发展,分期乐作为其中的佼佼者,以其独特的业务模式和产品设计赢得了消费者的青睐。分期乐不仅提供多样化的贷款产品,还凭借技术创新和用户体验优化,在市场竞争中脱颖而出。 从...
29家网贷平台现状解析
近期,关于“网贷平台29家”的讨论热度不减。这些平台涵盖了从传统P2P到新兴金融科技公司的广泛领域,它们的运营模式、业务范围以及市场定位各不相同。在当前监管趋严的大背景下,“29家”成为了一个具有代表...