拿去花可以提现吗?背后的规则和限制
“拿去花”这类消费金融产品的核心逻辑建立在信用评估与资金流转的平衡上。平台通常通过用户消费数据、还款记录等维度构建信用模型,其本质是将用户的未来支付能力转化为短期资金使用权。若平台宣称支持取现功能,实质上是将信用额度转化为现金提取权限,这需要在风控体系中重新定义资金流向。但此类操作可能触发监管对“变相现金贷”的限制,导致平台在功能设计上采取折中方案,例如设置提现比例限制或附加手续费,以平衡合规要求与用户体验。
从金融合规视角审视,“拿去花”若涉及现金提现,必须嵌入多重风控机制。平台需实时监控提现金额与用户收入水平的匹配度,防止资金被用于高风险投资或套现行为。部分平台通过设置提现额度与分期还款的联动机制,例如提现后需延长分期期限或提高利率,以此控制资金滥用风险。这种设计本质上是将用户短期流动性需求转化为长期资金管理问题,但可能引发用户对隐性成本的质疑,进而影响产品口碑。
技术实现层面,提现功能需要重构原有资金流转路径。传统消费金融产品资金流向通常锁定在指定商户,提现则要求平台具备实时资金划转能力,这涉及银行接口权限、反洗钱系统对接等复杂环节。部分平台通过与第三方支付机构合作,将用户账户余额转换为可提现的电子钱包,但此类操作需符合《非银行支付机构监督管理办法》对备付金管理的规定,否则可能面临合规处罚。这种技术架构的调整往往伴随成本上升,导致平台在功能开放上趋于保守。
用户行为分析显示,提现需求与消费场景存在显著关联。高频次小额提现多出现在生活应急场景,而大额提现则常与投资理财需求相关。平台若开放提现功能,需区分场景设置差异化规则,例如对生活类提现设置快速通道,对投资类提现增加资金用途验证环节。这种精细化运营既能提升用户体验,又能降低资金挪用风险,但要求平台具备强大的数据处理能力和风险识别模型,这对中小平台构成显著挑战。
在监管收紧与用户需求的双重压力下,“拿去花”类产品的提现功能可能呈现两种演化路径:一是向合规型现金管理工具转型,通过接入银行理财、货币基金等正规金融产品实现资金增值;二是强化与实体商户的绑定,将提现需求转化为定向消费券或积分,以此规避现金流转风险。这种功能重构不仅考验平台的技术迭代能力,更需要重新定义其在消费金融生态中的角色定位。
相关文章
白条取现秒回一步到位助力老商家
白条取现秒回,对于广大商家而言,不仅是一个便捷的金融服务工具,更是一种提高资金周转效率和增强竞争力的重要手段。随着电商平台不断优化服务体验,越来越多的老商家发现,通过使用白条功能,能够快速实现商品销售...
得物真假难辨 需谨慎购买
得物平台的正品保障体系建立在供应链垂直整合基础上,通过深度绑定品牌方实现源头把控。平台采用区块链技术对商品流转进行数字存证,每件商品从生产到上架均需完成多重验货环节。这种模式在球鞋等高溢价商品领域形成...
美团月付取现指南
美团月付作为一种新型的线上支付工具,为商户提供便捷灵活的资金管理方式。然而,对于一些商家来说,如何将美团月付账户中的资金顺利取出,依然是一个需要解答的关键问题。 不同于传统银行账户直接转账,美团月付...
如何高效回收鹿优选卡券?
在鹿优选的生态体系内,卡券的“回收”本质上是一场关于流动性转换的资产管理行为。对于用户而言,手中的卡券不仅是折扣的载体,更是一种具有特定面值的数字化资产。回收的过程,实际上是将这种“预期用途”转化为“...
鹿优选先享卡的变现之道
鹿优选先享卡的出现,实质上是构建了一种基于预付权益的信用循环。这类先享卡通过锁定用户未来的消费额度,为平台提供了极高的现金流稳定性,但这种价值锁定也带来了一个天然的悖论:权益的流动性被限制在预设的消费...
微信分付怎么兑换成现金
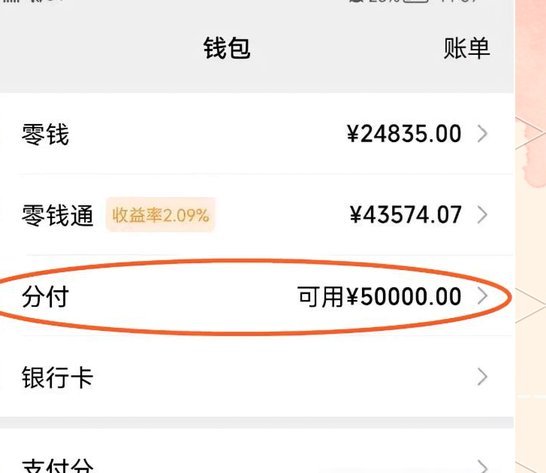
微信分付的“钱”本身并不像传统意义上的货币,它是一种在微信生态内流通的虚拟价值。想要将其转化为可支配资金,需要理解其本质和运作机制。简单来说,微信分付更像是权益或积分,通过参与特定活动、完成任务等方式...