高效提现全攻略:分付提款时机、费用和风险控制
分付提现的核心在于对账户绑定规则的精准把控。用户需明确自身账号是否已开通分付功能,同时确认绑定的银行卡是否支持即时到账。部分平台对提现金额设有阶梯式限额,例如前3笔提现需通过短信验证,超过后可直接调用...
花呗套现背后的隐形成本几何?
深度剖析信贷循环的成本结构,我们首先需要厘清所谓的“套花呗”其本质。这并非简单的资金挪用,而是在高度依赖消费信贷循环模式下的资金周转行为。从信用卡的计息机制和花呗的实际风控模型来看,如果理解为“有没有...
得物到了怎么取?快递、自提点取货全攻略
得物到了怎么取,这一问题对于众多网购爱好者来说并不陌生。首先,得物作为一个线上购物平台,其物流配送方式多种多样,如快递直邮、自提点取货以及第三方仓储等。选择合适的取货方式取决于商品特性、个人偏好及实际...
有额度为何借不到钱?解读分期乐的消费陷阱
金融信贷机制中的“额度”概念,常被人误解为一种可自由调配的现金池。然而,将分期还款的授信额度等同于即时可用的流动资金,是一种典型的认知偏差。本质上,这个额度代表的是一个预设的、基于信用评估的未来消费权...
分期乐现状解析:面对监管与市场变化,它还能用吗?
近期,关于“分期乐现在还能用吗”的疑问屡见不鲜。作为一个金融消费服务平台,“分期乐”自2013年成立以来,已经为众多用户提供了一种便捷的购物方式——通过分期付款来获取心仪的商品或服务。然而,在当前市场...
花呗秒下:风控背后的技术逻辑
花呗秒下现象的本质是金融风控体系与用户行为数据的深度耦合。当用户提交申请后,系统需在毫秒级完成多维度数据交叉验证,包括但不限于消费轨迹、设备指纹、地理位置等。这种实时决策依赖于分布式计算架构与边缘计算...
花呗套现:商家“给”现金的陷阱
花呗套现的灰色地带始终游走在金融监管的边缘。当用户通过第三方平台将花呗额度转化为现金,本质上是在利用信用账户的流动性差进行套利。这种操作往往依赖于商家对花呗支付的优惠费率,通过虚增交易金额或拆分订单实...
微信分付怎么花
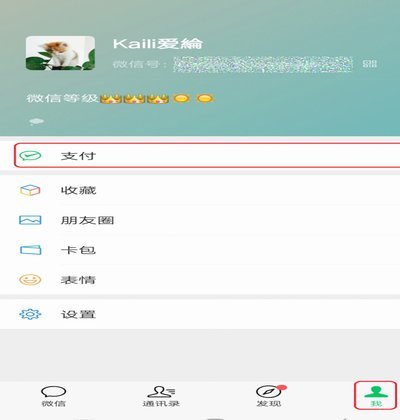
微信分付作为一种便捷的支付工具,自推出以来便迅速赢得了广大用户的喜爱。它不仅提供了小额借款功能,让用户可以轻松应对短期的资金需求,而且还支持将这些资金用于日常消费、购物等多种场景。借助于微信平台强大的...
花呗秒套平台靠谱吗
近年来,随着互联网金融的快速发展,各种新型支付和信贷工具层出不穷。其中,蚂蚁金服推出的“花呗”作为一款深受消费者欢迎的信用消费产品,在市场中占据了重要地位。然而,围绕“花呗秒套”的话题却屡屡引发公众关...
白条取现会上征信吗?
很多人将白条误认为是一种简单的平台购物额度,但从金融底层逻辑来看,它本质上是依托于持牌金融机构提供的信用贷款产品。这意味着,只要该产品通过了正规的信贷审批并与人行征信系统联网,你的每一笔额度变动、借款...